
はじめに

Amazon Prime Mastercardは、Amazonをよく利用する方にとって便利なクレジットカードです。
私自身、自己破産後に信用回復を進めている中で、CICに異動情報が1件残っている状態で申し込み可決しました。
申し込み当時は、自己破産から約7年が経過しており年収は約500万円。ライフカードやペイディ・iPhone・Apple Watchの割賦契約などを利用しこれまで支払いを遅延することなくクレヒスを積み重ねていました。
一方で、以前には三井住友カード(NL)へ申し込んで数回否決された経験もあります。
その後、CICに登録されていた異動情報が減少し毎月の支払い実績も積み重なったタイミングでAmazon Prime Mastercardへ申し込んだところ、今回は可決という結果になりました。
この記事では、申し込み当時の信用情報や審査結果、カードが届くまでの流れそして「なぜ可決したのか」を私自身の実体験をもとに振り返ります。
もちろん、この記事の内容はあくまで私個人の事例であり同じ状況で申し込めば可決することを保証するものではありません。
自己破産後や異動情報が残っている状態から信用回復を目指している方の、ひとつの参考例になれば幸いです。
Amazon Prime Mastercardとは?
Amazon Prime Mastercardは、三井住友カード株式会社が発行するAmazonをよく利用する人向けのクレジットカードです。
主な特徴は以下のとおりです。
- 年会費永年無料
- Amazonでの買い物でポイントが貯まる
- Prime会員はAmazonでの還元率がアップ
- ETCカードの発行も可能
- セブンイレブンで最大7%還元
私自身もAmazonを利用する機会が多く、年会費がかからないことやAmazonでの買い物でポイントを貯められることから以前から気になっていたカードでした。
この記事では、このカードそのものの詳しい機能紹介ではなく、自己破産後でCICに異動情報が残っている状態から実際に申し込み可決したときの状況を中心に紹介していきます。
異動ありでも申し込みはできる?
信用情報に異動情報が残っていても、クレジットカードへの申し込み自体は可能です。
ただし、申し込みができることと、審査に通過することは別の話です。
私自身、自己破産後でCICに異動情報が残っている状態でも、これまでに複数のクレジットカードへ申し込み、可決・否決の両方を経験しています。
Amazon Prime Mastercardについても、異動情報が残っている状態で申し込みました。
この記事では、実際に申し込んだ当時の信用情報や利用状況、そして審査結果を紹介します。
申し込み当時の状況
Amazon Prime Mastercardへ申し込んだ当時の状況は、以下のとおりです。
- 自己破産から約7年経過
- CICには異動(移管完了)の情報が1件残っている状態
- 年収:約500万円
- 保有カード:ライフカード(N)
- クレヒス:ライフカードやペイディ(Apple専用利用枠・通常利用枠)、ドコモの割賦契約(iPhone・Apple Watch)で「$」マークを積み重ねていた
このように、CICにはまだ異動情報が残っていたものの、毎月の支払いを遅延なく継続し、クレジットカードや割賦契約の利用実績を積み重ねている状況でした。
「異動情報が残っている」というマイナス要素はありましたが、それ以外の信用情報については、できる限り良好な状態を維持することを心掛けていました。
楽天カードの異動情報
こちらは、CICに登録されている楽天カードの異動情報です。
現在記録されている「異動」情報は楽天カードが最後となります。
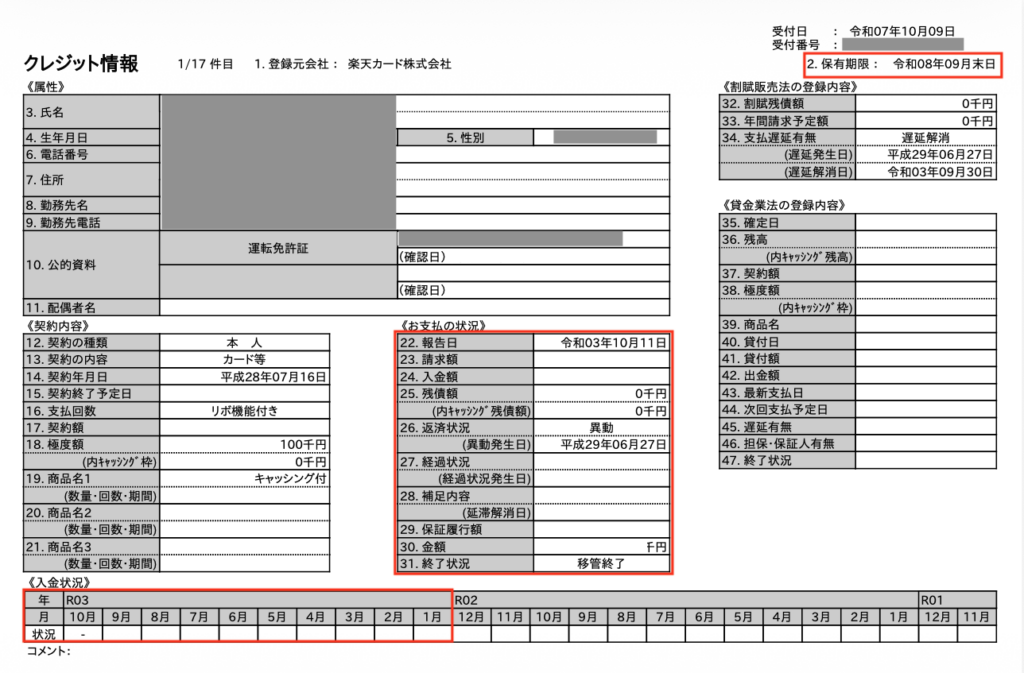
この記録を見ると、遅延解消日が令和3年(2021年)9月30日となっています。
CICの信用情報は、契約終了後など一定期間保有されます。異動情報についても、保有期限を確認することで、いつ頃まで記録が残るのかを把握できます。
今回の記録では、右上にある「保有期限」を確認することで、この異動情報がいつまでCICに残るのかを確認できます。
つまり、遅延解消日から単純に5年後の日付を計算するのではなく、CICに表示されている「保有期限」を確認することが重要です。
私自身もCICを定期的に開示することで、異動情報がいつまで残るのかを確認し、信用情報の変化を把握していました。
審査結果
2025年9月1日に3回目の申し込みを行いました。

申し込みを行ったタイミングは、CICに登録されていた「異動」情報が1件まで減った状態でした。
それまでは5件以上の異動情報が登録されていましたが、保有期間の経過により情報が順次削除され、残り1件となったタイミングで申し込みを行いました。
もちろん、異動情報が1件になったから可決したと断定することはできません。しかし、異動情報が10件以上残っていた時に申し込んで否決された時期と比べると、信用情報の状況は改善しており、毎月の「$」マークも積み重ねられていました。

申し込み後数分で「即時発行サービス」の結果が届きました。即時発行は出来ないが、引き続き審査をするという内容のメールになり、Amazon prime Mastercardの審査結果ではありません。

カードの審査結果は、申し込みの翌日(9月2日)の午前中にメールで届きました。
結果は可決でした。
自己破産後でCICに異動情報が残っている状態だったため、申し込み前は「今回も否決になるのではないか」と不安がありました。
しかし、実際の結果は可決でした。
これまでにもクレジットカードの審査では、可決したカードだけでなく否決されたカードもあります。
そのため、今回のAmazon Prime Mastercardの可決は、私にとって信用回復を実感できる結果となりました。
なお、今回の審査でなぜ可決したのかについては、カード会社から具体的な理由が公表されているわけではありません。
私自身の信用情報や申し込み当時の利用状況から「こうした点が影響した可能性があるのではないか」と考えていることについては、後ほど詳しく紹介します。
カードの到着までは1週間ほど
可決メールが来てから3日後にカード発送メールが来ました。

私の場合、カードは本人限定郵便で発送されたため、審査完了から実際にカードを受け取るまで約1週間かかりました。
また、今回は即時発行サービスの対象とはならなかったため、カードが手元に届くまではカード番号や利用可能枠(限度額)を確認することができませんでした。
そのため、カードが届くまでは「本当に発行されたのだろうか」「利用枠はいくらになるのだろうか」と少し不安もありましたが、実際にカードを受け取ったことで、ようやく可決したことを実感できました。
利用可能枠(限度額)

カードが到着して確認したところ、利用可能枠は20万円でした。
正直なところ、CICに異動情報が1件残っている状態だったため、可決しただけでも驚いていましたが、20万円という利用可能枠が設定されていたことにはさらに驚きました。
決して使い過ぎるのではなく、私はこれまでどおり計画的な利用を心掛けています。
利用可能枠はあくまでカード会社が設定した上限額であり、今後も良好な利用実績を積み重ねていくことが大切だと考えています。
なぜ可決したと考えられるか
今回、Amazon Prime Mastercardの審査に可決した理由について、カード会社から具体的な説明を受けたわけではありません。
そのため、あくまで私自身の信用回復の経過から「こうした点が影響した可能性があるのではないか」と考えています。
支払いを遅延せず利用実績を積み重ねていた
自己破産後は、利用できるサービスを無理のない範囲で利用し、支払いを遅延しないことを意識してきました。
ライフカードやペイディ、メルペイスマート払いなどを継続して利用し、毎月きちんと支払いを続けていました。
また、iPhoneやApple Watchの分割払いについても、これまで支払いの遅延はありませんでした。
こうした利用実績が信用情報に記録されていたことは、今回の審査を考えるうえで一つのポイントだったのではないかと考えています。
異動情報が以前より減少していた
自己破産直後と比べると、Amazon Prime Mastercardへ申し込んだ時点ではCICに登録されている異動情報が大幅に減少していました。
異動情報が完全になくなったわけではありませんでしたが、時間の経過とともに少しずつ減っていたことは、自分自身でも信用情報の変化として実感していました。
クレジットカードの利用実績も積み重なっていた
自己破産後、最初から複数のクレジットカードを利用できたわけではありません。
ライフカードなど、審査に通過したカードを遅延なく利用しながら、少しずつクレジットカードの利用実績を積み重ねてきました。
今回の申し込み時点では、過去の自己破産だけを見ると決して良い信用情報とはいえませんでしたが、現在までの利用状況については以前より改善していたと考えています。
ただし、これらがAmazon Prime Mastercardの可決理由だったと断定することはできません。
審査基準は公開されておらず、実際にどの情報がどの程度評価されたのかは分からないためです。
あくまで私自身の経験からすると、自己破産から時間が経過したこと、異動情報が減少したこと、そして支払いを遅延せず利用実績を積み重ねてきたことが、今回の可決を考えるうえで重要な変化だったのではないかと考えています。
三井住友カード(NL)との違い

Amazon Prime Mastercardの可決結果を見て、私が特に印象に残ったのが、以前申し込んだ三井住友カード(NL)との違いです。
私は過去に三井住友カード(NL)へ申し込んだものの、審査に否決されています。
その後、信用回復を続け、CICに登録されていた異動情報が減少し、クレジットカードやペイディなどの利用実績を積み重ねたタイミングでAmazon Prime Mastercardへ申し込み、今回は可決しました。
| 項目 | 三井住友カード(NL) | Amazon Prime Mastercard |
|---|---|---|
| 審査結果 | 否決 | 可決 |
| 申し込み時期 | 信用回復途中 | その後 |
| CICの異動情報 | 現在より多かった | 1件 |
| 支払い実績 | 遅延なし | 遅延なし |
| 信用回復の期間 | 途中の段階 | 自己破産から約7年 |
この結果だけを見ると、「Amazon Prime Mastercardのほうが審査に通りやすい」と考えてしまうかもしれません。
しかし、私の場合は申し込み時期が異なり、その間にも信用情報や利用実績が変化しています。
そのため、カードそのものの審査難易度を比較して、今回の結果を説明することはできません。
むしろ私自身が注目しているのは、三井住友カード(NL)に否決された後も信用回復を続け、その後にAmazon Prime Mastercardへ申し込んだところ可決したという点です。
同じ私でも、申し込み時期によって審査結果が変わりました。
もちろん、これだけで「信用回復したから可決した」と断定することはできません。
ただ、自己破産後の信用回復を考えている方にとっては、過去に一度クレジットカードの審査に落ちたとしても、その後の状況が変われば結果が変わるケースもある、という一例として参考になるのではないかと思います。
まとめ
今回は、自己破産から約7年が経過し、CICに異動情報が1件残っている状態でAmazon Prime Mastercardへ申し込み、可決した実体験を紹介しました。
申し込み当時の主な状況は以下のとおりです。
- 自己破産から約7年
- CICの異動情報は1件
- 年収は約500万円
- クレジットカードやペイディなどを遅延なく利用
- 過去には三井住友カード(NL)の審査に否決
- その後、Amazon Prime Mastercardは可決
今回の可決理由については、カード会社から説明を受けていないため分かりません。
ただ、自己破産後から支払いを遅延せず、少しずつ利用実績を積み重ねてきたことは、私自身が信用回復を実感するうえで大きな変化でした。
この記事で紹介した内容は、あくまで私個人の一例です。同じような信用情報の状態でも、審査結果が異なる可能性があります。
自己破産後の信用回復を進めている方にとって、ひとつの実体験として参考になれば幸いです。


コメント