リクルートカードがさらに増枠されました
以前の記事で、リクルートカードの利用可能枠が増枠されたことを紹介しました。
その後もリクルートカードを継続して利用していたところ、2026年6月14日に再び増枠のメールが届きました。
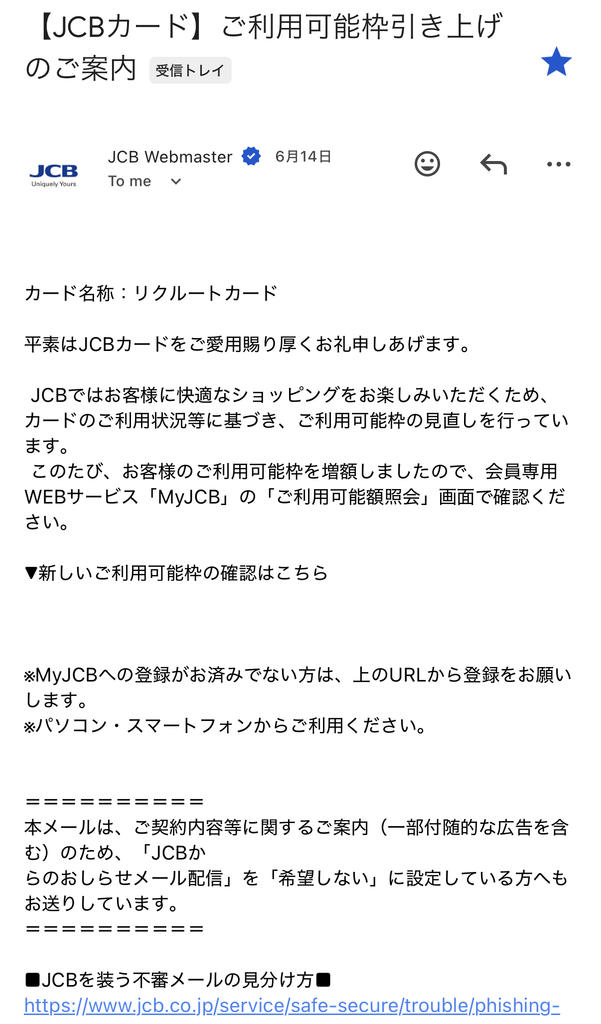
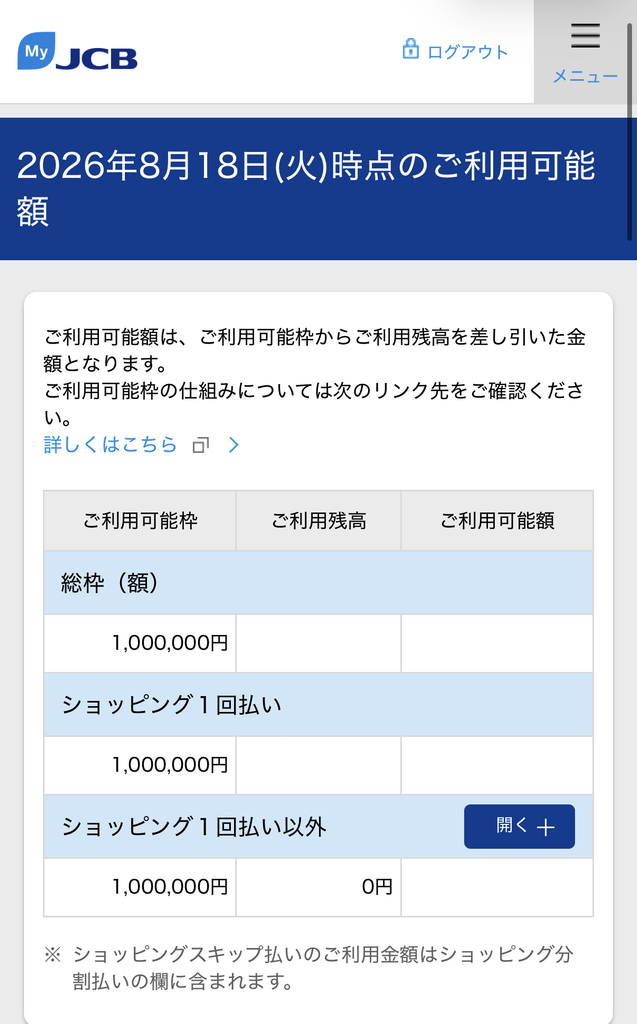
アプリで確認すると、今回の利用可能枠は50万円から100万円へ増額されていました。
前回の増枠からわずか約4ヶ月で、利用可能枠がさらに50万円増えたことになります。
自己破産後のクレヒス再建を続けている私にとって、今回の増枠は非常に大きな変化でした。
この記事では、今回の50万円から100万円への増枠について、申し込み当時から現在までの利用状況や、増枠までの経過を実体験として記録します。
※この記事は私個人の体験談です。増枠の審査基準や具体的な理由はカード会社から公表されていないため、この記事の内容が増枠される条件を示すものではありません。2026年6月14日に増枠のメールが届きました。
今回の増枠は50万円から100万円
今回の利用可能枠は、以下のように変更されました。
「CIC 増枠前」
| 項目 | 内容 |
|---|---|
| 増枠前 | 50万円 |
| 増枠後 | 100万円 |
| 増額 | 50万円 |
| 増枠のタイミング | 前回から約4ヶ月 |
| 増枠回数 | 2回目 |
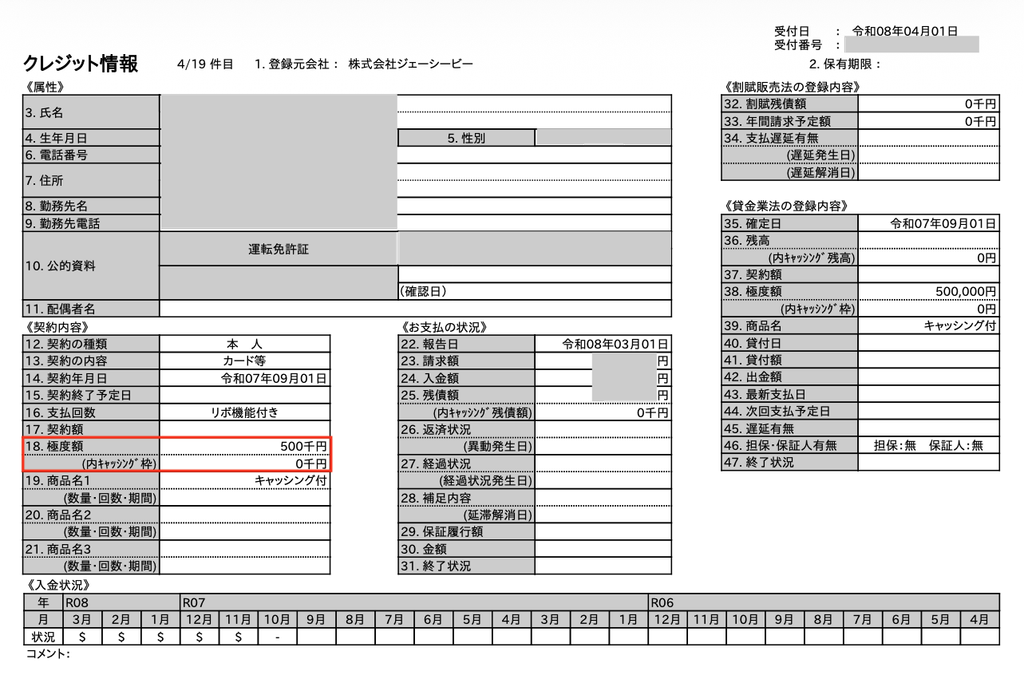
「CIC 増枠後」
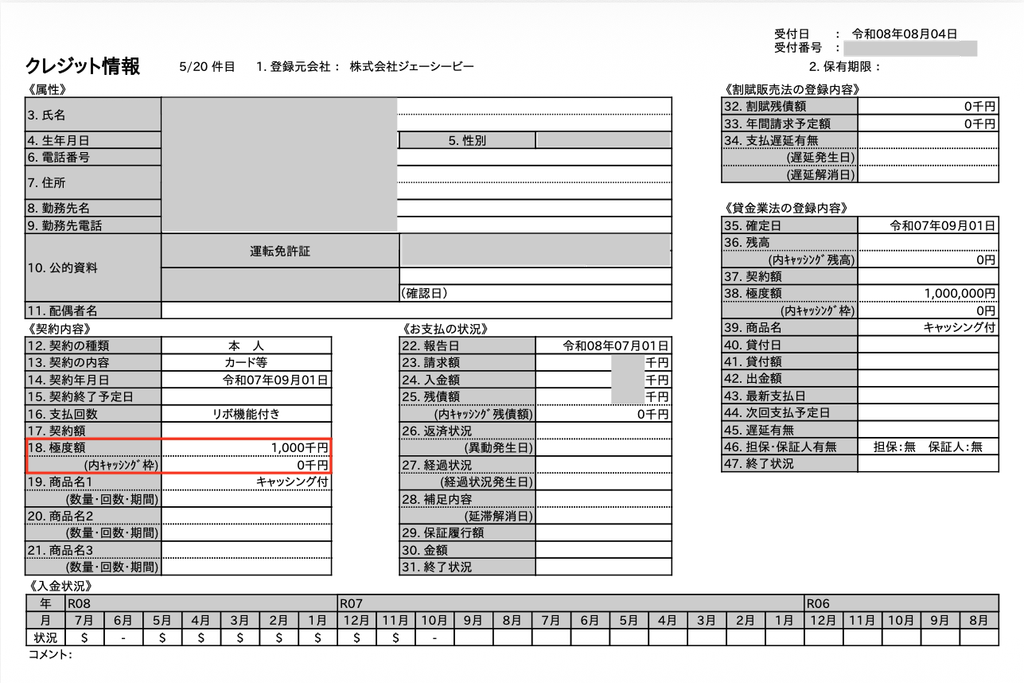
今回、リクルートカードの利用可能枠を確認したところ、50万円から100万円へ増枠されていました。
前回の利用可能枠は50万円だったため、今回の増枠によって利用可能枠は50万円増え、100万円となりました。
増枠されたことは、リクルートカードの利用可能額を確認した際に分かりました。
また、後日CICを開示して、増枠後の信用情報についても確認しました。
実際のCICの開示結果については、以下の画像を掲載しています。
※利用可能枠が100万円になった理由について、カード会社から具体的な説明を受けたわけではありません。今回の増枠がどのような基準で行われたのかは分かりません。
前回の増枠からわずか4ヶ月
今回の増枠で特に驚いたのが、前回の増枠から約4ヶ月しか経っていなかったことです。
前回は利用可能枠が40万円から50万円へ増枠されました。
その後もリクルートカードを継続して利用していたところ、約4ヶ月後に再び増枠され、今回は50万円から100万円となりました。
短期間のうちに2回目の増枠が行われたことは、自己破産後からクレヒスを積み重ねてきた私にとって、特に印象に残る出来事でした。
ただし、増枠の具体的な審査基準や今回の増枠が行われた理由については、カード会社から説明を受けていません。
出張の交通費やホテル代にも利用
リクルートカードは、普段の買い物だけでなく仕事の出張にかかる交通費やホテル代の支払いにも利用していました。
出張がある月は普段よりカードの利用額が大きくなることもあり、毎月一定額を利用していたわけではありません。
利用した金額については、毎月の支払日に遅れることなく返済していました。
今回の増枠までの利用状況
今回の増枠まで、リクルートカードは継続して利用していました。
主な利用先は、日常の買い物に加えて仕事の出張に伴う交通費やホテル代などです。
利用額は月によって変動していましたが、利用した分については毎月きちんと支払いを続けていました。
また、カードの利用可能枠いっぱいまで使い切るような利用は避け、必要な支払いを中心に利用していました。
今回の増枠はこうした利用を続けている中で行われたものです。
ただし、これらの利用状況と今回の増枠に直接の因果関係があるかどうかは確認できていません。
「支払いをきちんと続ける」ことは意識してきた
今回の増枠まで、リクルートカードの支払いを一度も遅延することなく続けてきました。
自己破産後にクレジットカードを利用できるようになってからは、利用した金額を無理なく支払える範囲で使うことを意識しています。
リクルートカードについても、出張費などでまとまった金額を利用することはありましたが、支払日に遅れないよう管理してきました。
今回、50万円から100万円へ増枠されたことは、こうした利用を続けてきた中で起きた出来事です。
ただし、「支払いを遅延しなかったことが増枠の理由だった」とカード会社から説明されたわけではありません。
そのため、今回の増枠については、あくまで私自身の利用実績と実際に起きた結果として紹介しています。
信用情報が完全に回復したわけではない
リクルートカードの利用可能枠が100万円まで増枠されたことは、私にとって大きな変化でした。
ただし、利用可能枠が100万円になったからといって信用情報が完全に回復したわけではありません。
今回の増枠時点でも、CICには過去の異動情報が残っていました。
そのため、「異動情報が残っていても100万円まで増枠された」というのが、今回の記事で紹介している私自身の実体験です。
また、リクルートカードの増枠理由についても、カード会社から具体的な説明を受けていません。
支払いを遅延しなかったことや継続して利用していたことなどが影響した可能性は考えられますが、実際にどのような基準で増枠が行われたのかは分かりません。
あくまで私の場合の一例として、信用回復の経過を紹介しています。
前回の増枠から短期間でさらに増枠されたことに驚いた
今回の増枠について、私自身が特に感じたのは、信用情報に過去の異動情報が残っていても、クレジットカードを継続して利用し、支払いを遅延なく続けている中で利用可能枠が増えるケースがあるということです。
ただし、これはあくまで私自身の経験です。
今回の増枠が支払い実績や利用状況によるものなのか、それともカード会社の審査基準によるものなのかは分かりません。
そのため、「この条件なら増枠される」と判断するのではなく、私の場合はこのような結果になった、という一例として参考にしていただければと思います。
今後も無理のない範囲で利用していきます
今回、利用可能枠が100万円になりましたが、今後も必要な支払いを中心に、無理のない範囲で利用していく予定です。
利用可能枠が増えたからといって、利用額を増やすつもりはありません。
まとめ
今回は、リクルートカードの利用可能枠が50万円から100万円へ増枠された実体験を紹介しました。
今回のポイントは以下のとおりです。
- 前回の増枠から約4ヶ月で再び増枠
- 利用可能枠は50万円から100万円へ
- 出張の交通費やホテル代などにも継続して利用
- 支払いの遅延なし
- 増枠時点でもCICに異動情報が残っていた
- 増枠の具体的な理由は不明
今回の増枠は、自己破産後にクレヒスを積み重ねてきた私にとって、信用回復の過程で起きた大きな変化の一つでした。
ただし、同じ条件であれば同じ結果になるとは限りません。
この記事が、自己破産後に信用回復を進めている方にとって、ひとつの実体験として参考になれば幸いです。
あわせて読みたい
リクルートカードに申し込んだ当時のCICの状況や、20万円の初期利用可能枠からメインカードとして利用するまでの経過については、こちらの記事で詳しく紹介しています。
コメント