一度ペイディを解約した理由
一度ペイディを解約した理由は、MacBook Airの24回払いが完了したためです。
24回の分割払いはすべて問題なく支払いが完了しており、CICの入金状況もすべて「$」マークになっていました。
この「$」マークは、毎月の支払いが正常に行われていたことを示す記録です。
当時はMacBook Airの分割払いが終了したら、ペイディも解約する予定でした。
また、ペイディには契約期間が設定されておらず、その後も利用しないまま契約を継続していると、CICの入金状況は新しい月の情報によって更新されていきます。
そのため、過去に積み重ねた「$」マークが入金状況の表示範囲から押し出され、古い支払い実績が見えなくなっていくことになります。
MacBook Airの24回払いでは、毎月遅延なく支払いを続けることができ、CICにも「$」マークを24か月分積み重ねることができました。
そこで、当初の予定どおりMacBook Airの支払いが完了したタイミングでペイディを解約しました。
当時は、その後もう一度ペイディを利用することになるとは考えていませんでした。
しかし、その後、CICにまだ異動情報が残っている状態でペイディへ再申し込みをすることになり、再び審査に可決することになります。
解約後のCICの状況
ペイディを解約した後、実際にCICを開示して、当時の信用情報を確認しました。
以下が、ペイディを解約した後に確認した実際のCIC開示結果の一部です。
「Apple専用枠」
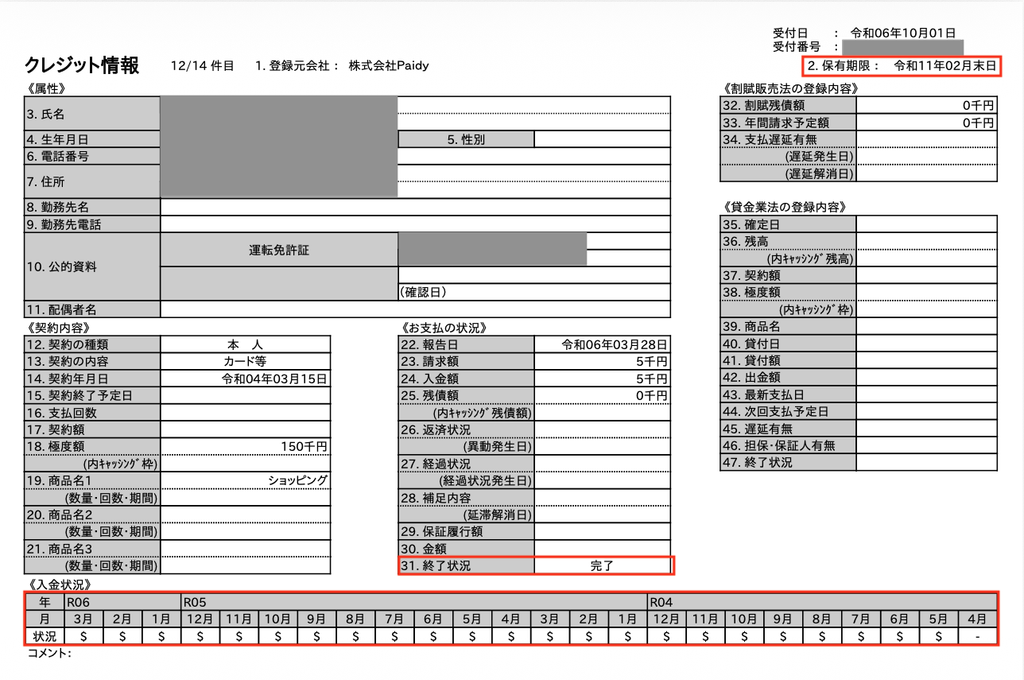
画像を見ると、Apple専用利用枠を利用していた期間の入金状況には、「$」マークが並んでいることが確認できます。
これは、MacBook Airの24回払いを毎月遅延することなく支払っていた記録です。
そして、24回すべての支払いが完了した後にペイディを解約したことで、「31.終了状況」が「完了」となりました。
CICの記録では、この「終了状況」が「完了」になると、右上に「保有期限」が表示されます。
今回の記録では、保有期限が令和11年(2029年)2月末となっており、それまではこの契約情報がCICに保有されることになります。
つまり、ペイディを解約したからといって、これまでの24か月分の支払い実績がすぐにCICから消えるわけではありません。
私の場合は、MacBook Airの分割払いを最後まで遅延なく完済したことで、「$」マークが並んだ支払い実績と、契約終了後の「保有期限」まで確認できる状態になっていました。
「通常枠」
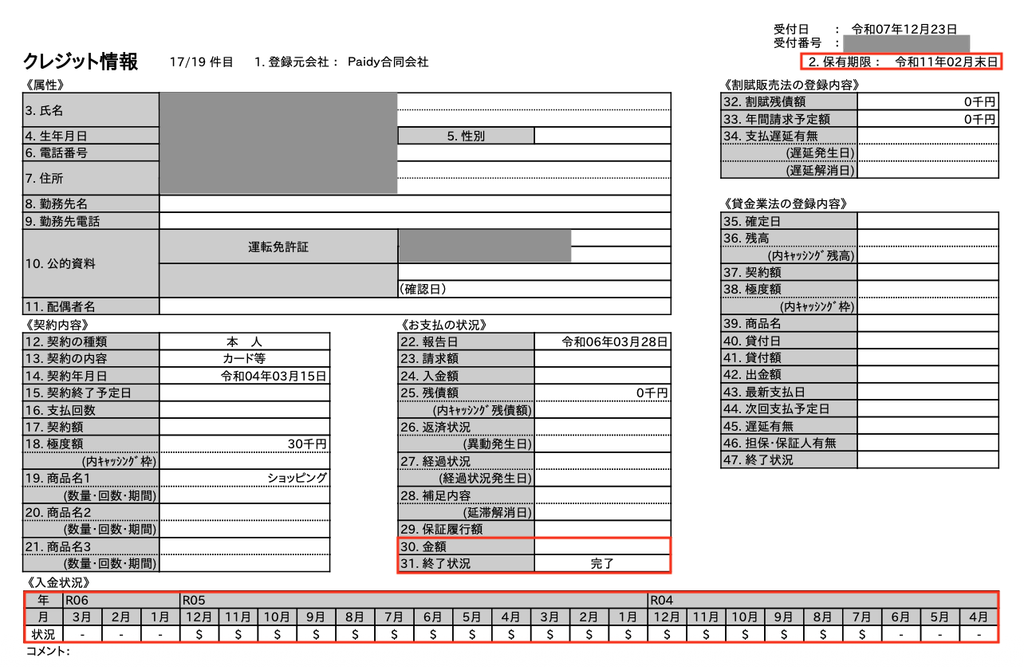
Apple専用利用枠だけでなく、通常利用枠も同時に解約となるため、こちらも「31.終了状況」が「完了」となり、「保有期限」が記録されます。
通常利用枠の入金状況を確認すると、こちらも「$」マークが連続して並んでいることが分かります。
「$」マークは請求どおりに支払いが行われた月の記録なので、通常利用枠についても支払いの遅延がなかったことを確認できます。
一方で、入金状況には「-」も記録されています。
この「-」は、その月に通常利用枠を利用しておらず、請求がなかった月の記録です。
そのため、「-」があるからといって支払いを延滞したという意味ではありません。
今回のCIC開示結果では、通常利用枠についても「$」と「-」の記録から、利用した月は正常に支払いを行い、利用していない月には請求がなかったことを確認できます。
私自身、このCICの記録を確認したときには、過去の自己破産による異動情報が残っている一方で、ペイディでは24ヶ月にわたって遅延なく支払いを続けることができたことを改めて確認できました。
その後、再びペイディを利用したいと思い、異動情報が残っている状態で再申し込みを行いました。
一度解約したペイディに、再び申し込んだ場合は審査に通るのか?
次の章では、実際に再申し込みを行ったときの状況と、審査結果について紹介します。
異動ありでも再申し込みはできる?
一度ペイディを解約した後、再びペイディを利用したいと思い、再度申し込みを行いました。
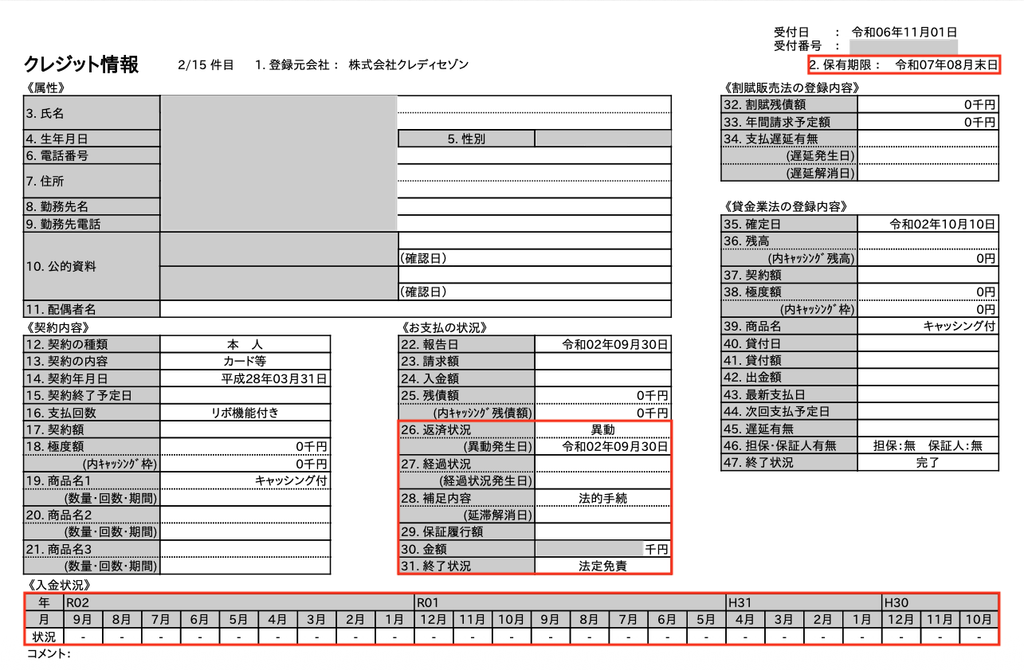
申し込みを行った当時も、CICには「異動」情報が残っている状態でした。
ペイディは、利用申し込みの際に信用情報機関への照会を行い、登録されている信用情報を支払能力・返済能力の調査に利用するとしています。CICには申し込みの事実や契約内容、支払い状況などが登録されます。
そのため、異動情報が残っている状態での再申し込みということもあり、今回も審査に通るのか不安がありました。
なお、ペイディ公式では、解約したアカウントの過去の利用履歴を復元したり、同じアカウントで再び利用したりすることはできないと案内されています。
再申し込みをした当時の状況
再申し込みを行った当時も、CICには過去の自己破産に関連する異動情報が残っていました。
「クレディセゾン」
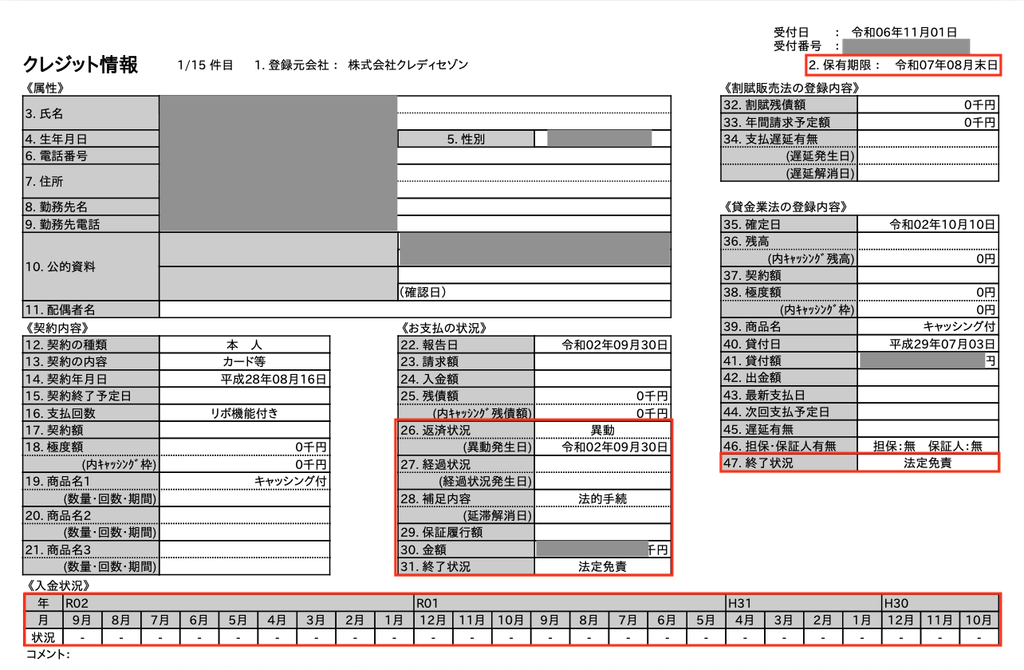
「クレディセゾン」
「楽天カード」
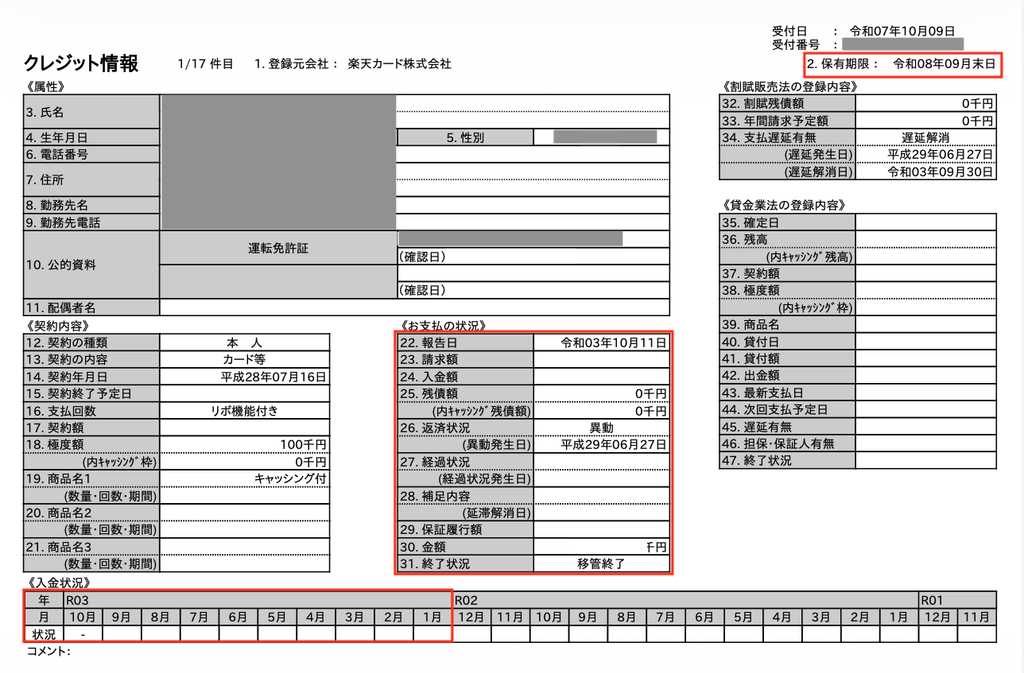
3件の異動記録が残る中での申し込みとなりました。
一方で、以前ペイディを利用していた際には、MacBook Airの24回払いを毎月遅延することなく支払い、CICの入金状況には「$」マークが並んでいました。
つまり、再申し込みをした時点では、
- CICに異動情報が3件残っている
- 過去に自己破産を経験している
- ペイディは一度解約している(遅延無し)
- MacBook Airの24回払いは完済済み
- 24回の支払いはすべて正常に入金
- CICには「$」マークが記録されていた
という状況でした。
過去のペイディ利用では24回にわたって支払いを遅延することなく完済できていたため、再申し込みの際には、以前の利用実績がどのように判断されるのかも気になっていました。
ただし、ペイディが審査で過去の利用実績をどのように評価しているのかは公表されていません。
そのため、「過去にペイディをきちんと利用していたから可決した」と断定することはできません。
あくまで私の場合、異動情報が残った状態で再申し込みを行い、実際に審査へ申し込んだ結果、可決したという事実を紹介します。
2回目の審査結果
2回目の申し込みでは、無事に審査に可決しました。
さらに、利用枠についても初回とは異なる結果となりました。
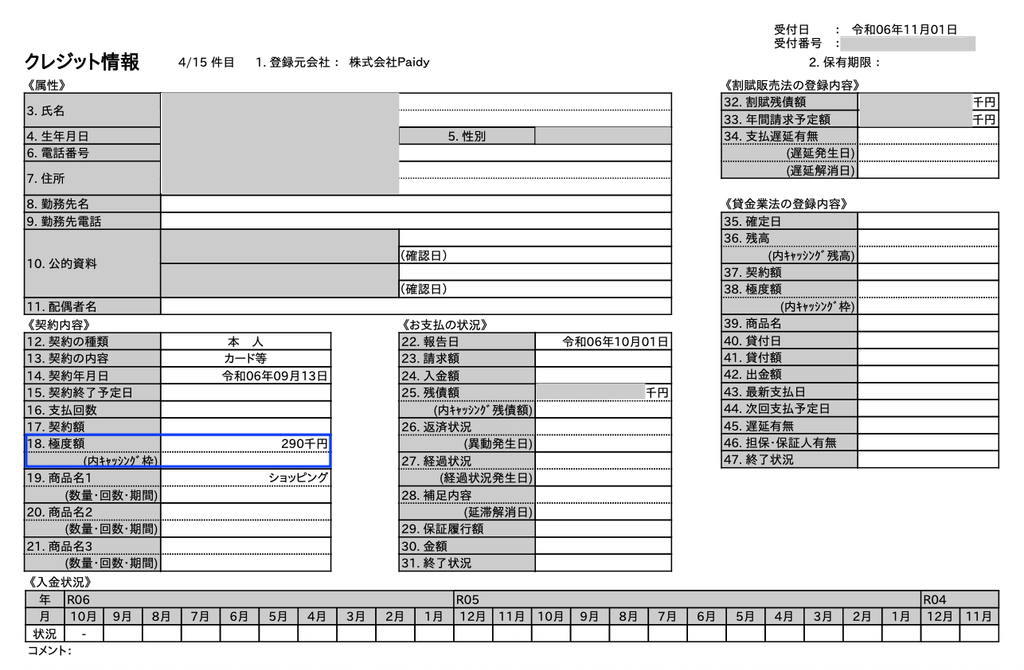
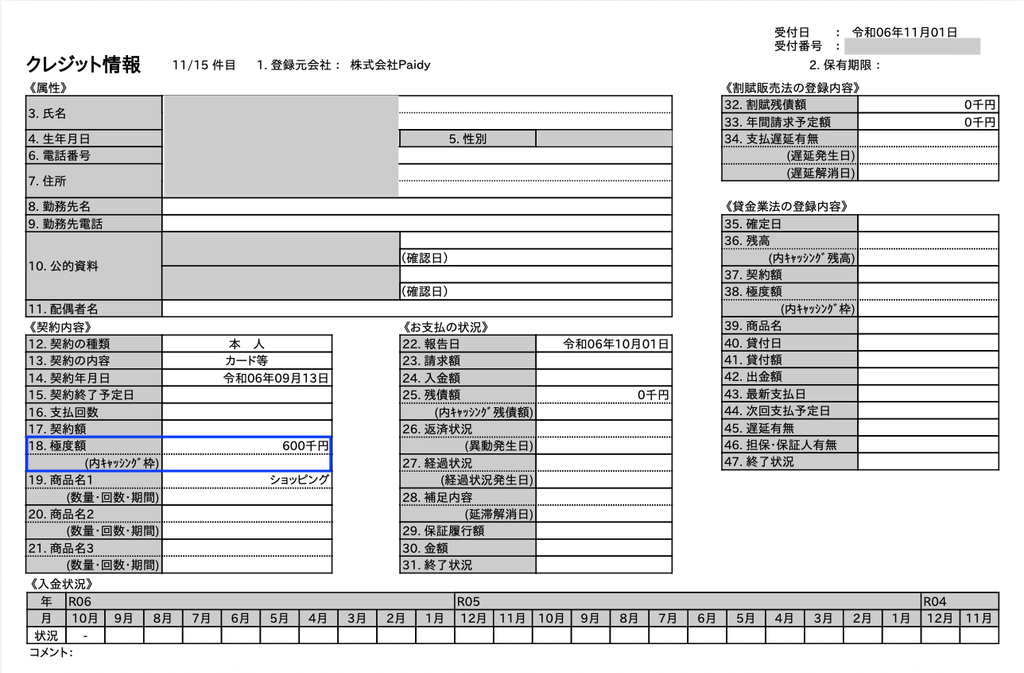
今回設定された利用枠は、
「Apple専用枠 29万円」
「通常枠 60万円」
でした。
CICには依然として異動情報が残っている状態だったため、この結果にはかなり驚きました。
特にApple専用利用枠については、以前の利用時とは異なり29万円が設定されており、通常利用枠も60万円となりました。
もちろん、利用可能枠がこの金額になった理由について、ペイディから具体的な説明があったわけではありません。
そのため、「クレヒスを積み重ねたから利用枠が増えた」と断定することはできません。
ただ、初回の利用からMacBook Airの24回払いを遅延なく完済し、その後もクレジットカードなどで支払い実績を積み重ねたうえで再申し込みを行った結果、今回の利用枠が設定されたという点は、私自身にとって非常に興味深い結果でした。
再申し込みで可決した理由を考察
今回、異動情報が残っている状態でも再びペイディの審査に可決した理由について、私なりに考えてみました。
もちろん、ペイディの具体的な審査基準は公表されていないため、以下はあくまで私個人の推測です。
MacBook Airの24回払いを正常に完済していた
最も大きかったのではないかと考えているのが、以前のペイディ利用実績です。
MacBook Airを24回払いで購入し、24回すべて遅延することなく支払いを完了しました。
CICの入金状況にも「$」マークが並んでおり、正常に支払いを続けていたことが確認できます。
クレヒスを積み重ねていた
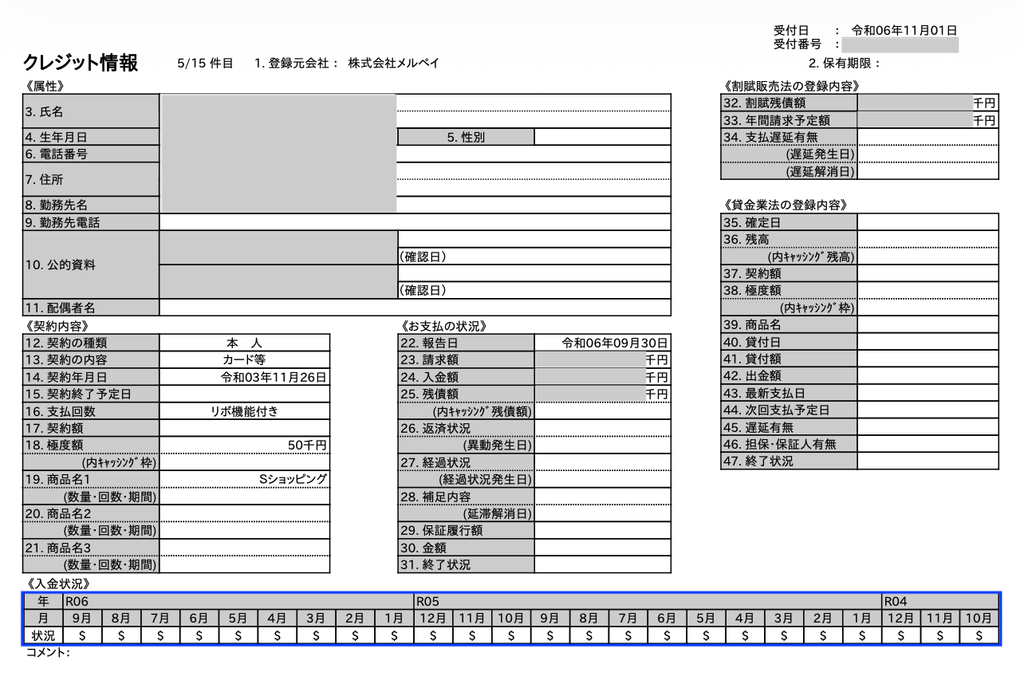
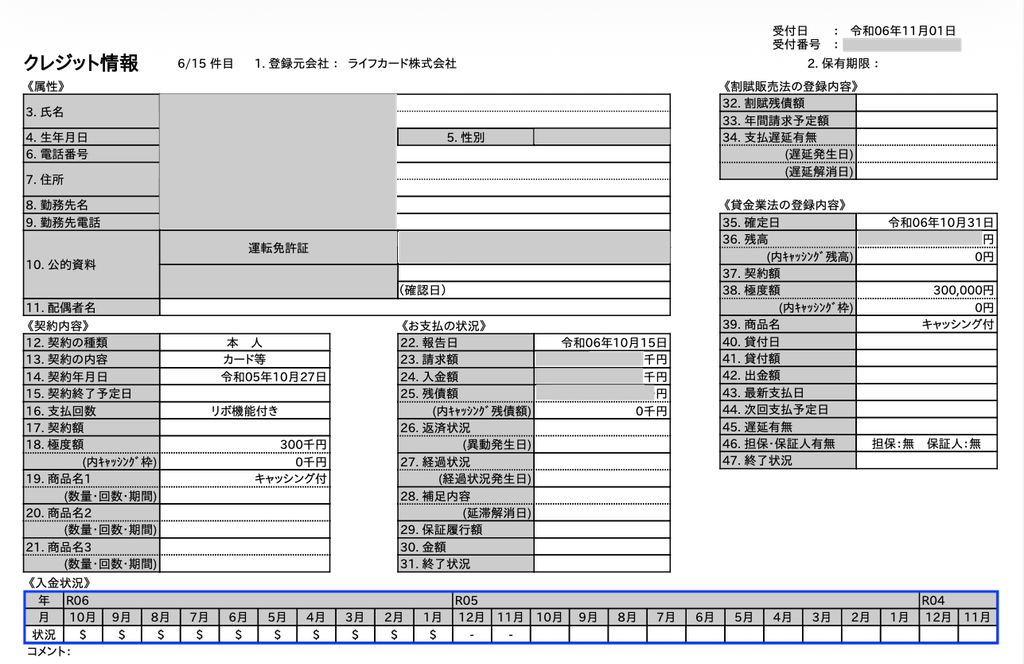
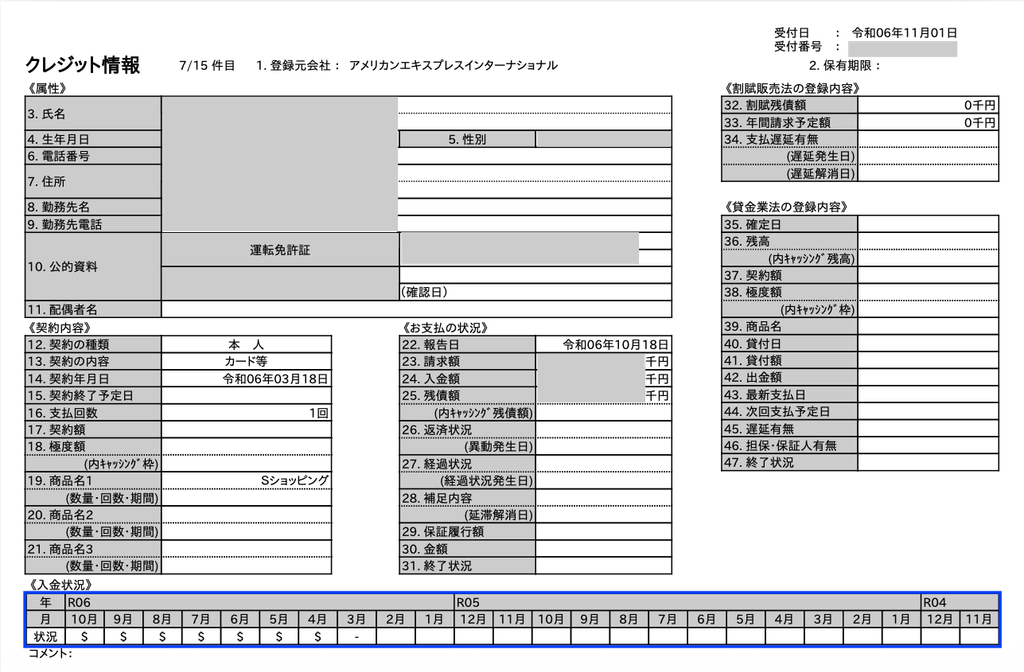
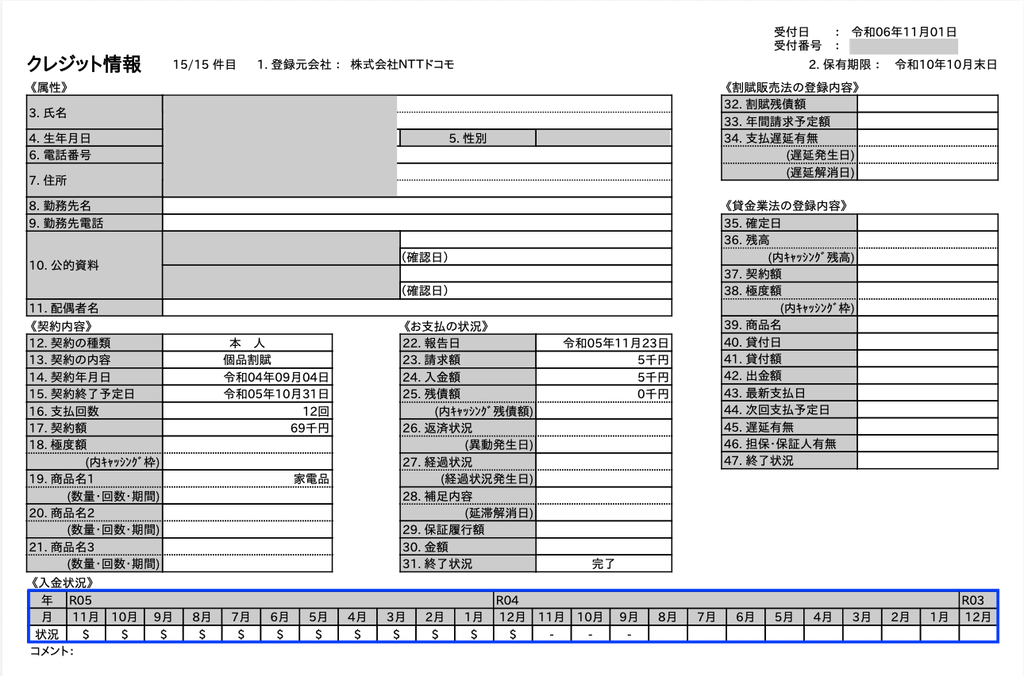
ペイディの利用だけでなく、その他のクレジットカードや後払いサービスについても、支払いを遅延することなく利用していました。
CICの記録になります。
「メルペイ」
「ライフカード(N)」
「ANAアメリカン・エキスプレス」
「Apple Watch 7」
「Apple Watch 9」
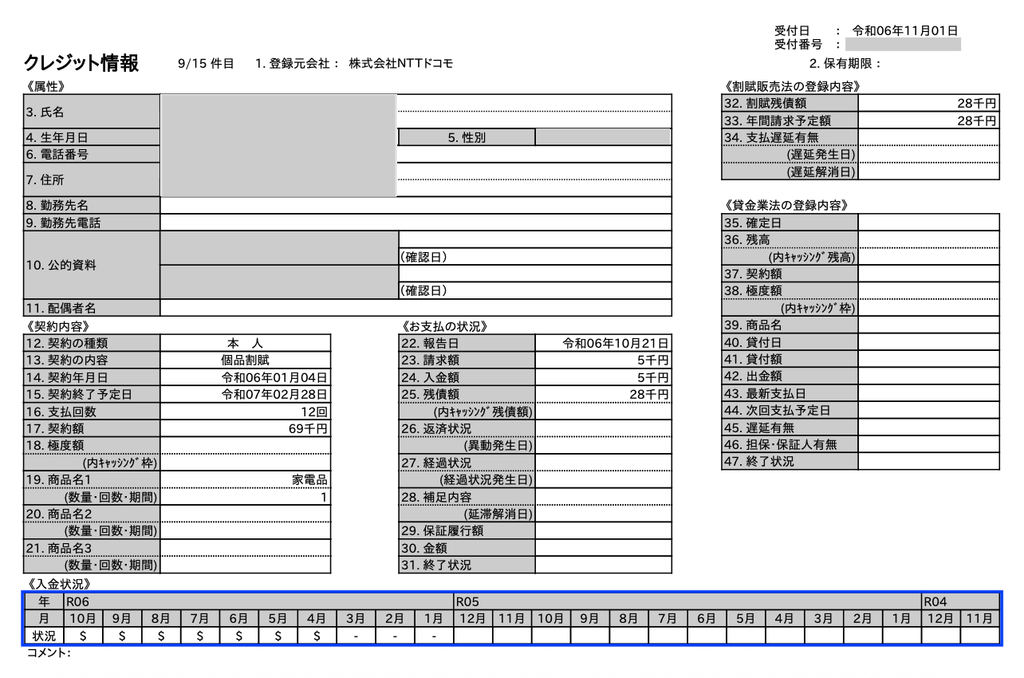
「iPhone14」
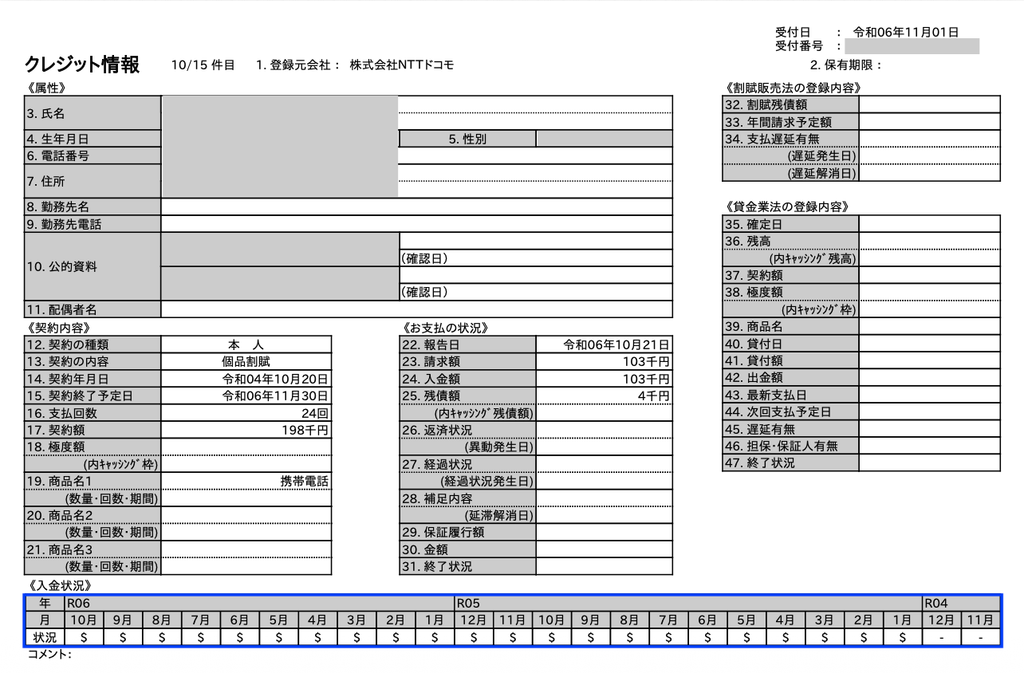
「ライフカードDP」
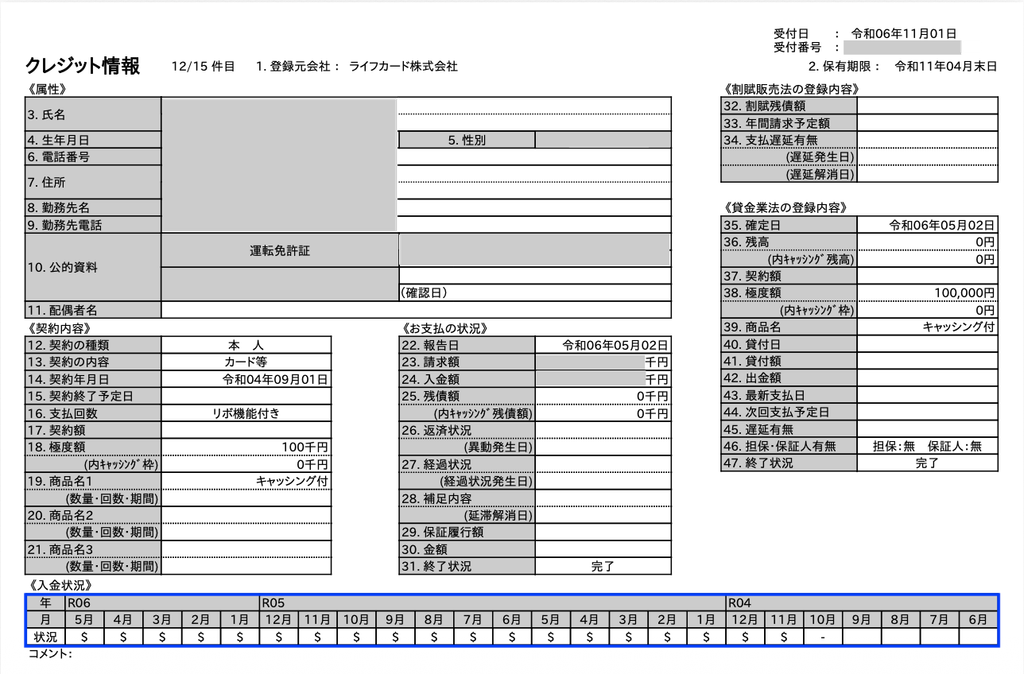
自己破産直後と比較すると、再申し込みをした時点では、少しずつですがクレヒスを育てることができておりました。
異動情報だけでなく現在の利用状況も含めて判断された可能性
過去のペイディでは24回の支払いを正常に完済しており、その他のサービスでも支払い実績を積み重ねていました。
そのため、審査では過去の異動情報だけではなく、現在までの支払い状況なども含めて総合的に判断された可能性があるのではないかと考えています。
ただし、実際にペイディがどのような基準で審査を行っているのかは分かりません。
「$マークがあったから可決した」「異動があってもクレヒスがあれば可決する」と断定することはできません。
あくまで、私自身の申し込み結果から考えられる理由として紹介しています。
初回申し込み時との違い
初めてペイディに申し込んだときと、今回再申し込みをしたときでは、CICの状況やクレヒスに違いがありました。
初回申し込み時は、自己破産からまだそれほど期間が経過しておらず、CICにも10件以上の異動情報が登録されていました。
一方、再申し込みをした時点でも異動情報は3件残っていましたが、その後の期間にクレジットカードや後払いサービスを利用し、支払いを遅延することなくクレヒスを育てていました。
また、初回のペイディ利用ではMacBook Airを24回払いで購入し、その支払いをすべて正常に完済しています。
つまり、再申し込み時には、
| 初回申し込み | 再申し込み | |
|---|---|---|
| 異動情報 | あり(10件以上) | あり(3件) |
| ペイディ利用実績 | なし | 24回払いを完済 |
| 「$」マーク | ほぼなし | 7件遅延のない記録あり |
| クレヒス | 少ない | 徐々に増加 |
| 結果 | 可決 | 可決 |
という違いがありました。
異動情報が残っているという点では共通していますが、再申し込み時には過去のペイディ利用実績や、その後に積み重ねたクレヒスがあったという点が大きな違いです。
ただし、これらが実際の審査結果にどの程度影響したのかは分かりません。
そのため、今回の結果を「クレヒスが増えたから必ず可決した」と断定するのではなく、信用情報や利用状況が変化した状態で再申し込みをした結果、今回は可決したと考えています。
再契約後の利用状況
再申し込み後は、再びペイディを利用しています。
今回はiPhone16 Proを36回の分割にて購入しています。
以前の利用時と同じように、支払いを遅延しないことを意識しながら、無理のない範囲で利用しています。
今回の再申し込みでは、CICに異動情報が残っている状態でも審査に可決しました。
だからといって、今後も同じ条件で利用できるとは限りません。
クレジットカードや後払いサービスは、利用状況や審査によって結果が変わる可能性があります。
支払い遅延には注意が必要
ペイディは、利用期間中の支払い状況によって、利用できる金額などが変わる場合があります。
支払いに遅延が発生すると、利用可能額が減額されたり、ペイディの利用が一時的に制限されたりする可能性があります。
また、支払い状況によっては、契約が終了となるケースも考えられます。
そのため、利用限度額が大きく設定されていたとしても、限度額いっぱいまで無理に利用するのではなく、毎月確実に支払える範囲で利用することが重要です。
私自身も、ペイディを利用していた期間は支払いを遅延しないことを最優先にしていました。
今回の再申し込みでも、過去の利用期間中に支払いを遅延することなく、MacBook Airの24回払いを完済できていたことは、私自身にとって大きな実績だったと考えています。
そのため、再契約後も支払期日を守ることを最優先にしています。
私にとってペイディは、単に買い物をするためのサービスではなく、自己破産後に少しずつ積み重ねてきたクレヒスの一つでもあります。
今後も利用する場合は、無理な利用をせず、毎月きちんと支払いを続けていきたいと考えています。
Apple専用利用枠が増枠された
再契約後もペイディを利用していますが、最近になってApple専用利用枠が増枠されました。
増枠される前に、ペイディから利用枠の増額に関するメールが届きました。
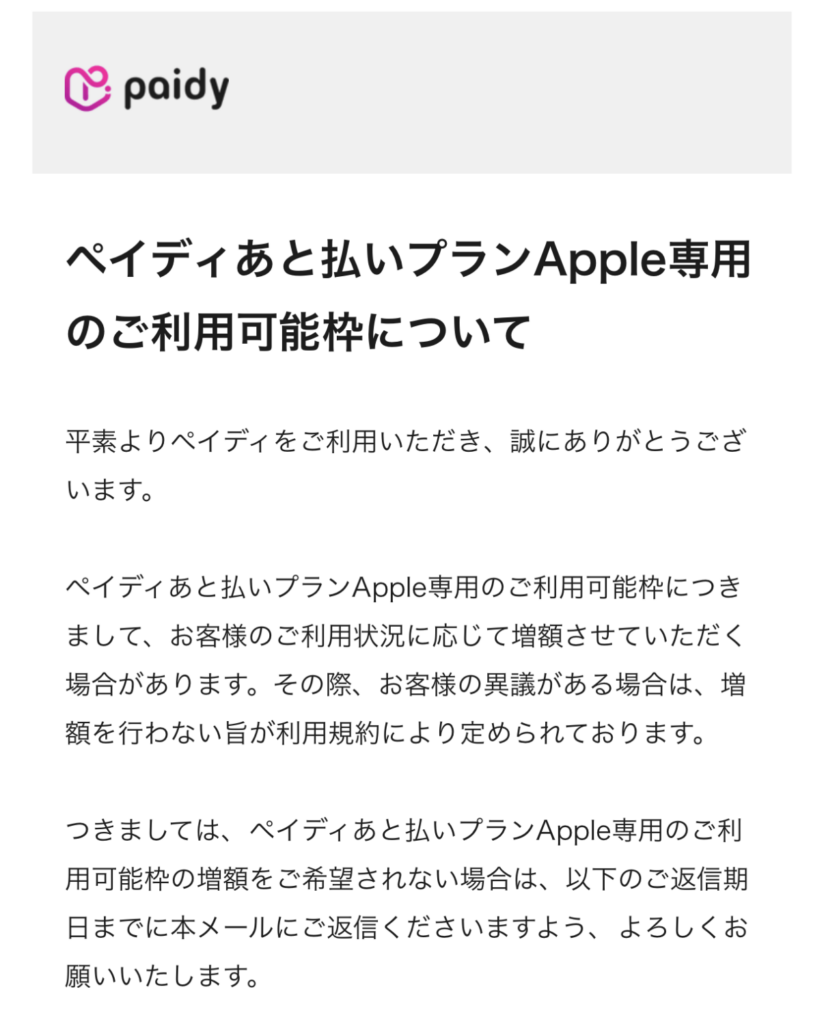
増枠に関するメールが来てから約2週間後にApple専用枠が増枠されました。
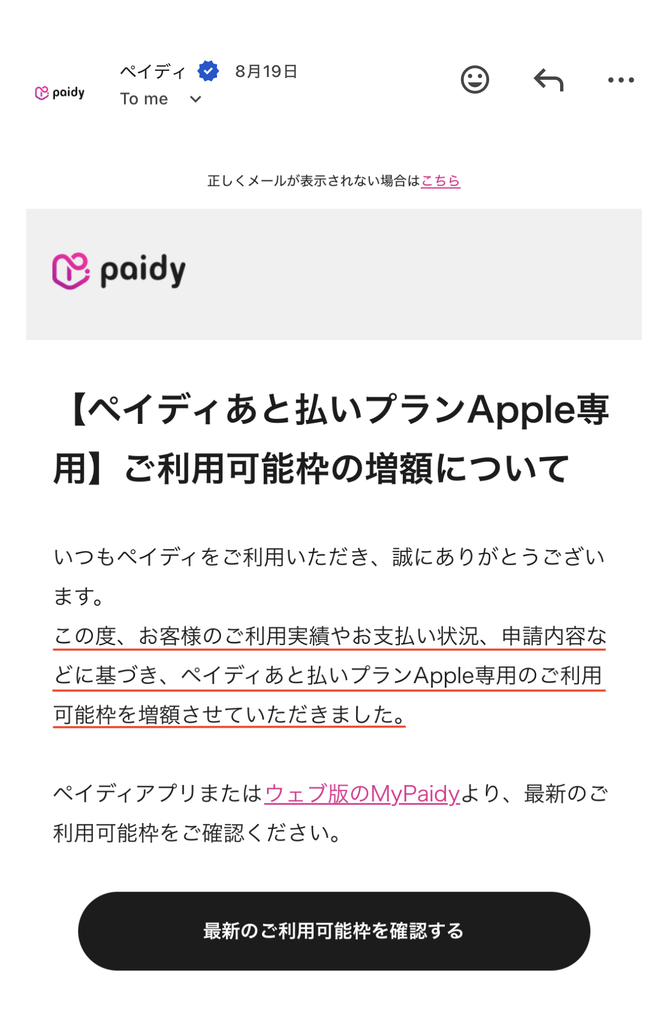
その後、実際に利用可能額を確認したところ、これまで29万円だったApple専用利用枠が32万円に増額されていました。
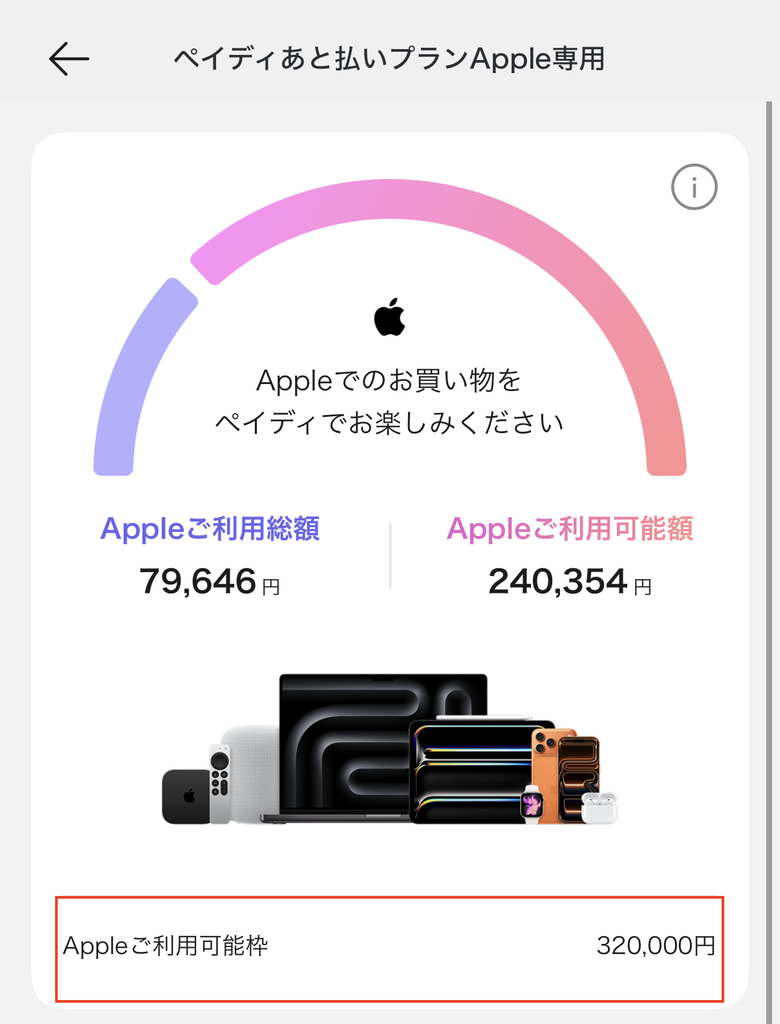
今回の増枠は、3万円の増額です。
流れとしては、
Apple専用利用枠29万円
↓
ペイディから増枠に関するメールが届く
↓
Apple専用利用枠32万円へ増枠
という形でした。
増枠の具体的な理由についてはペイディから説明されていないため、過去の利用実績や支払い状況がどの程度影響したのかは分かりません。
ただ、私の場合は再契約後も支払いを遅延することなく利用を続けており、その後にApple専用利用枠が29万円から32万円へ増額されました。
自己破産後でCICに異動情報が残っている状態でも、ペイディの再申し込みに可決し、その後さらに利用枠が増額されたことは、私自身にとっても興味深い結果でした。
もちろん、同じ条件であれば誰でも増枠されるというものではありません。あくまで私自身の利用実績として紹介しています。
まとめ
今回は、ペイディを一度解約した後、CICに異動情報が残っている状態で再申し込みを行い、再び審査に可決した実体験を紹介しました。
私の場合は、
- MacBook Airの24回払いを完済
- 24回すべて支払い遅延なし
- CICには「$」マークが記録
- ペイディを一度解約
- その後もCICには異動情報が残っていた
- クレジットカードなどでクレヒスを積み重ねた
- 異動情報が残った状態でペイディに再申し込み
- 再び審査に可決
という結果になりました。
今回の経験から、一度解約した後でも、再び申し込みをし可決するというケースがあることを実体験として確認できました。
ただし、今回の可決理由やペイディの審査基準については公表されていないため、「異動があってもペイディなら可決する」と断定することはできません。
あくまで、異動情報が残っている私自身が再申し込みを行ったところ、審査に可決したという一つの事例です。
自己破産後に信用情報の回復を目指している方にとって、この記事が一つの参考になれば幸いです。
コメント