はじめに
自己破産後、CICに異動情報が残っている状態でも、クレジットカードを作ることができるのか?
私自身、自己破産後にさまざまなクレジットカードへ申し込みを行い、可決と否決の両方を経験してきました。
今回は、リクルートカード(JCB)へ申し込んだときの実体験をご紹介します。
申し込み当時のCICの状況やクレヒス、保有していたカード、審査結果などを詳しくまとめました。
この記事では、あくまで私自身の体験をもとに、「異動情報が残っている状態でリクルートカード(JCB)に申し込んだらどうなったのか」を紹介します。
同じような状況でクレジットカードの申し込みを検討している方の参考になれば幸いです。
リクルートカード(JCB)とは?
リクルートカードは、リクルートが発行するポイント還元率の高いクレジットカードです。
年会費は無料で、普段の買い物や公共料金などの支払いにも利用できます。
リクルートカードの大きな特徴は、1.2%のリクルートポイントが貯まる高還元率です。
貯まったリクルートポイントは、じゃらんやホットペッパー、dポイント、ポンタポイントに移行して使うことができます。最近ではAmazonでもリクルートポイントが使えるので便利です。
今回、私が申し込んだのはJCBブランドのリクルートカードです。
リクルートカード(JCB)の発行会社
リクルートカードは、リクルートのサービスと相性の良いクレジットカードですが、申し込む国際ブランドによって発行会社が異なります。
リクルートカードにはJCB・Visa・Mastercardの3ブランドがあり、JCBブランドの発行会社は株式会社ジェーシービー(JCB)です。
一方、VisaとMastercardは三菱UFJニコス株式会社が審査・発行しています。
今回、私が申し込んだのはJCBブランドなので、審査を行う発行会社は株式会社ジェーシービーになります。
そのため、この記事では「リクルートカード」というカードそのものだけではなく、JCBが発行するリクルートカード(JCB)の審査を、異動情報が残っている状態で受けた実体験として紹介していきます。
なお、JCBの公式案内でも、JCBブランドのカードにはJCB自身が発行するカードと、JCBのパートナー会社が発行するカードがあると説明されています。リクルートカード(JCB)は、その中でもJCB自身が発行するカードです。
異動ありでも申し込みはできる?
CICに「異動」が登録されている状態でも、リクルートカード(JCB)への申し込み自体は可能です。
クレジットカードの申し込み時には、カード会社が審査のためにCICなどの信用情報機関に登録されている信用情報を確認します。JCBもCICおよびJICCに加盟しています。
そのため、異動情報が残っている場合は審査に影響する可能性がありますが、「異動がある=申し込みできない」ということではありません。
私自身もCICに異動情報が残っている状態で、リクルートカード(JCB)に申し込みました。
この記事では、その当時の信用情報やクレヒス、実際の審査結果について紹介していきます。
申し込み当時の状況
私がリクルートカード(JCB)に申し込んだ当時の状況は、以下のとおりです。
| 項目 | 内容 |
|---|---|
| 自己破産からの経過 | 約7年 |
| CICの状況 | 異動情報1件記録あり |
| 年収 | 約500万円 |
| 保有していたクレジットカード | ライフカード(N)のみ |
申し込み当時はCICに異動情報が残っていたため、信用情報としては決して良い状態とはいえませんでした。
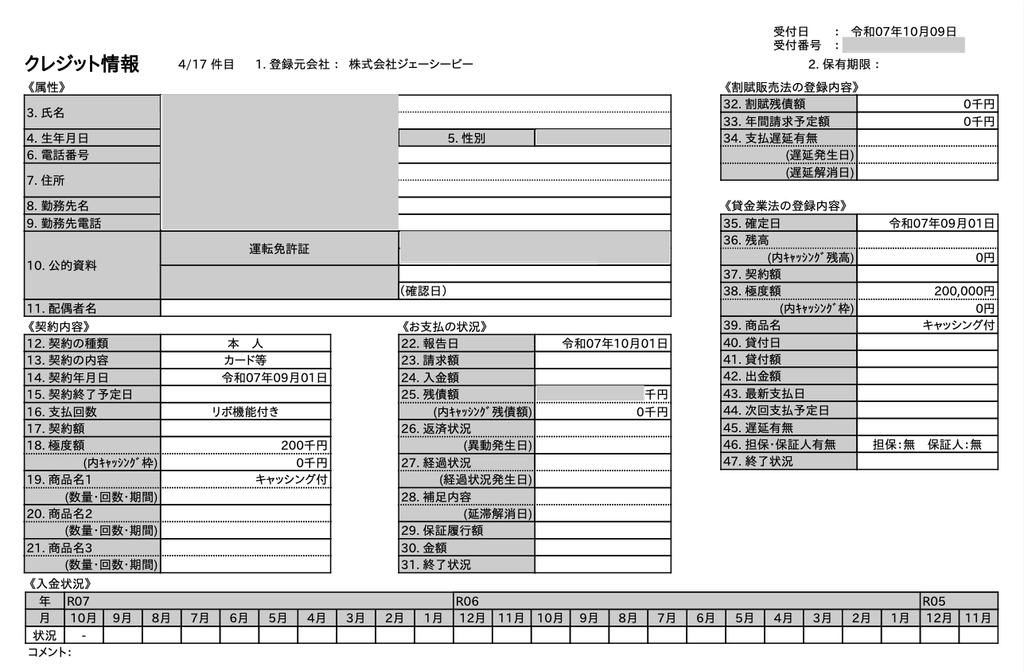
楽天カードの異動情報
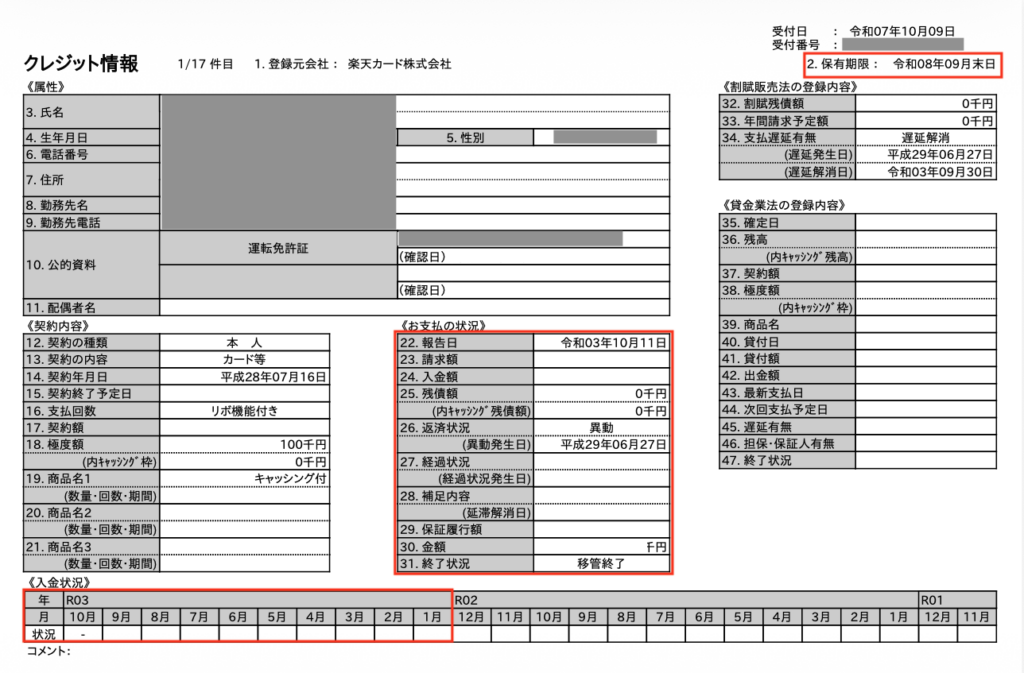
こちらは、CICに登録されている楽天カードの異動情報です。最後に残っている1件の「異動」記録となります。
この記録を見ると、遅延解消日が令和3年(2021年)9月30日となっています。
CICの信用情報は、契約終了後など一定期間保有されます。異動情報についても、保有期限を確認することで、いつ頃まで記録が残るのかを把握できます。
今回の記録では、右上にある「保有期限」を確認することで、この異動情報がいつまでCICに残るのかを確認できます。
つまり、遅延解消日から単純に5年後の日付を計算するのではなく、CICに表示されている「保有期限」を確認することが重要です。
私自身もCICを定期的に開示することで、異動情報がいつまで残るのかを確認し、信用情報の変化を把握していました。
一方で、それまでにクレジットカードや分割払いなどを利用し、毎月の支払いを遅延なく続けていました。
こうした利用実績を積み重ねながら、少しずつクレヒスを育ててきた状態でリクルートカード(JCB)へ申し込みました。
今回の審査結果がどうなったのか、申し込みから結果が届くまでの流れも含めて詳しく紹介していきます。
審査結果
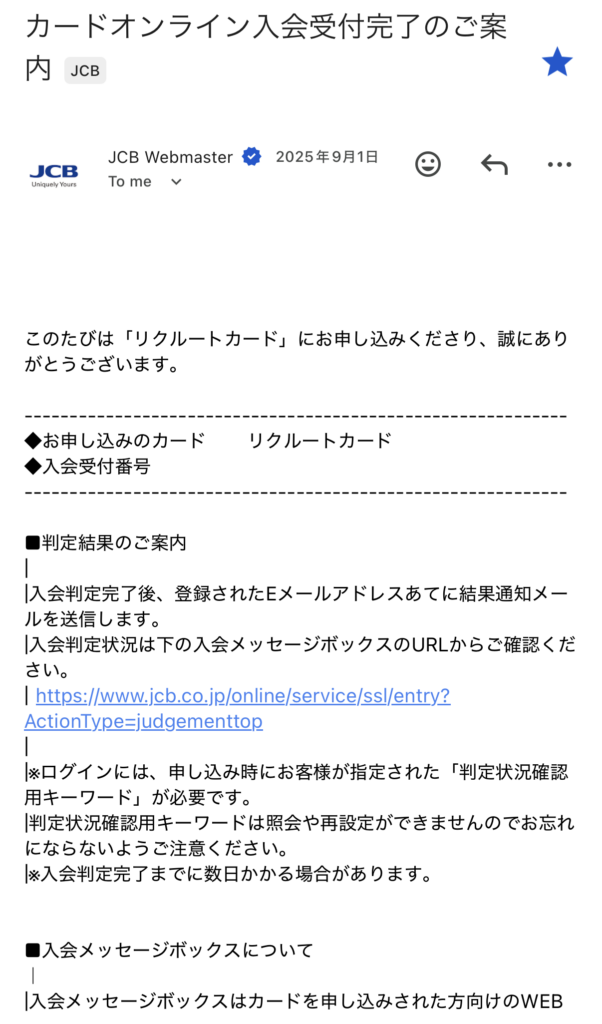
リクルートカード(JCB)の審査結果は、申し込みの当日の2時間後に可決メールが届きました。
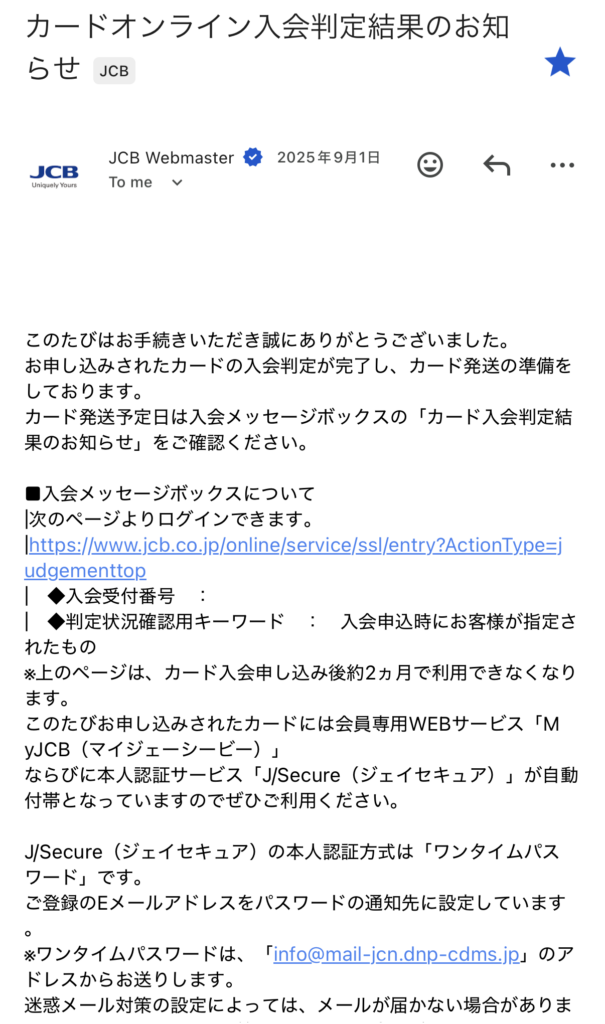
今回もCICには異動情報が残っている状態での申し込みだったため、前回同様「否決」になると予想していました。
そのため、可決のメールが届いたときは、安心すると同時にとても驚き嬉しかったです。
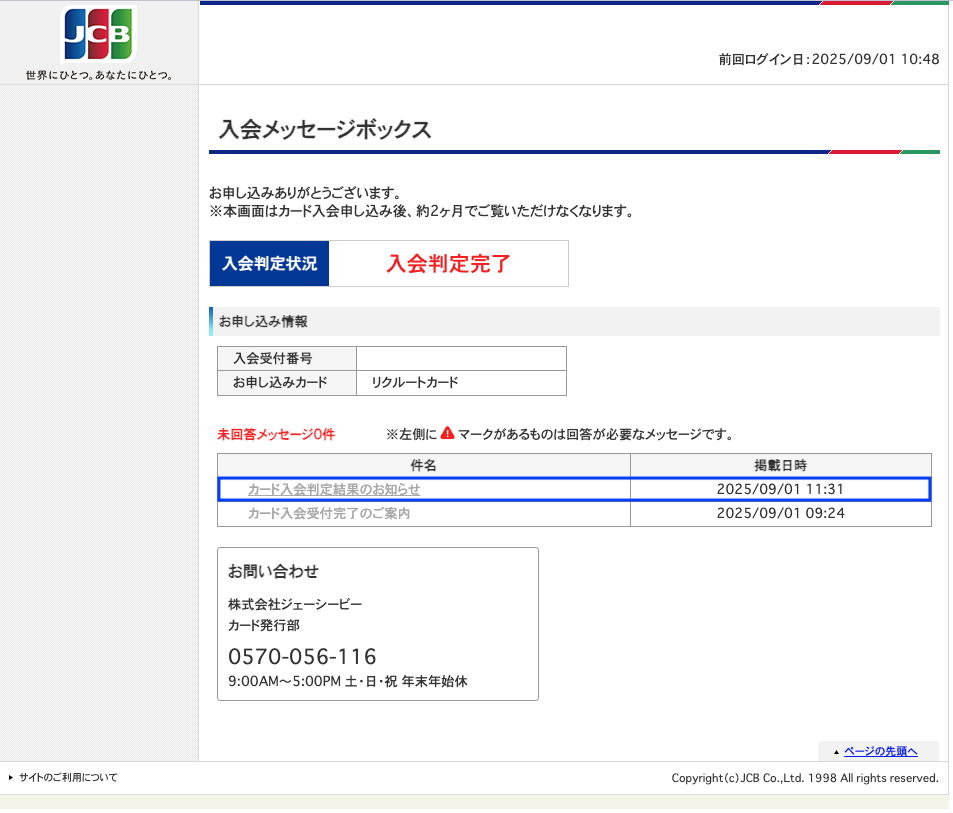
異動情報が残っている状態でも、これまでに積み重ねてきたクレヒスや現在の支払い状況などが、審査に何らかの形で評価された可能性があります。
もちろん、実際にどのような基準で審査されたのかは分かりませんが、「異動が残っていてもリクルートカード(JCB)に可決した」というのが今回の私自身の実体験です。
カード発送までの流れ
審査結果のメールが届いた翌日の朝、「カード発送準備完了」のメールが届いていました。
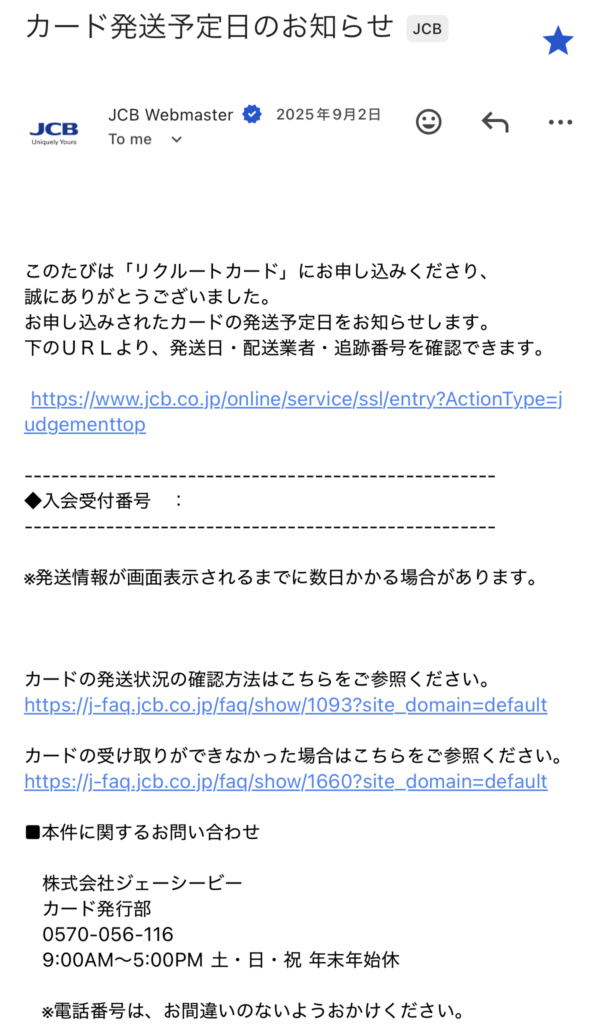
審査可決からすぐにカード発送の手続きが進んでいたため、思っていたよりもスムーズでした。
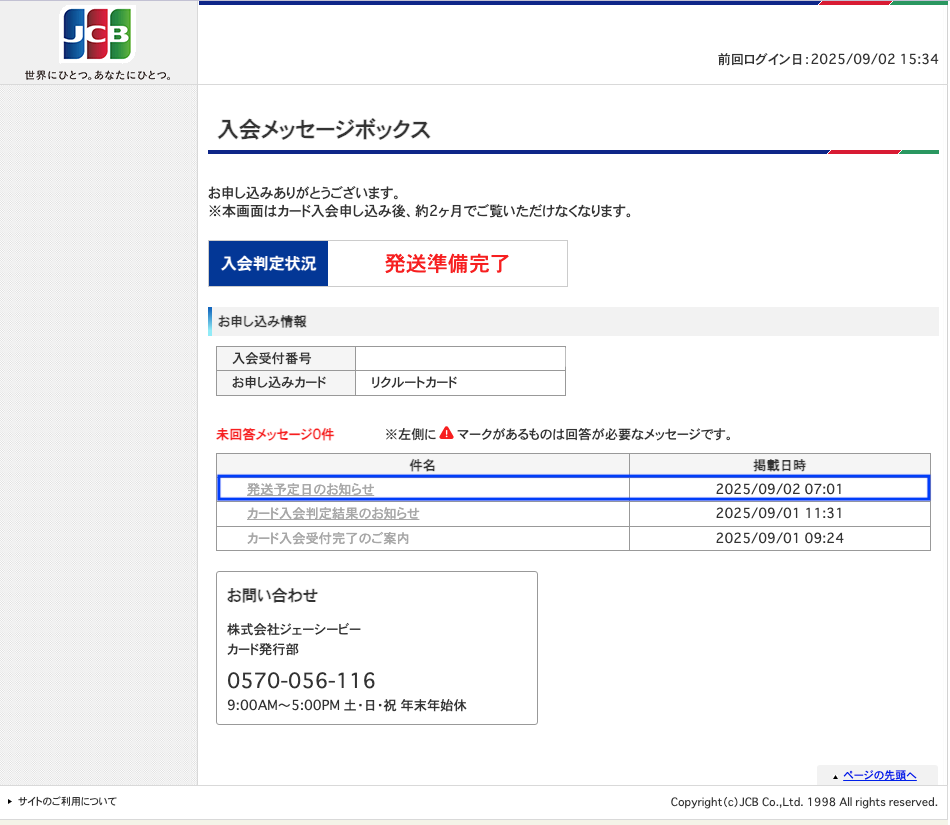
異動情報が残っている状態での申し込みだったため、可決するかどうか不安もありましたが、審査に通過しただけでなく、カードの発送準備までスムーズに進んだことで、改めて可決したことを実感しました。
利用可能枠(限度額)
カードが発行された際の初期利用可能枠は20万円でした。
今回の申し込みでは、CICに異動情報が残っている状態だったため、まずは可決したこと自体が嬉しく、20万円という利用枠についても十分な金額だと感じました。
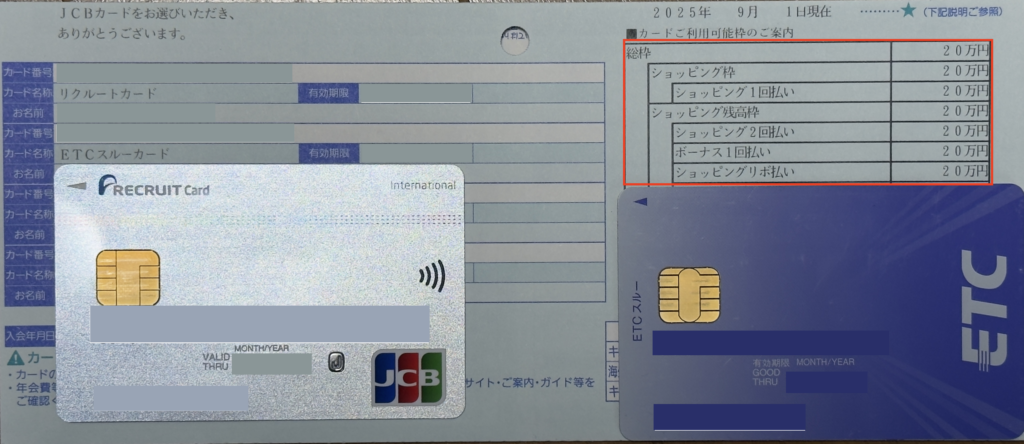
また、リクルートカード(JCB)とあわせて、ETCカードも発行しました。
普段の利用を考えると20万円の利用枠でも十分なので、毎月の支払いを遅延なく続けながらクレヒスを育てていきたいと思います。
現在のメインカードとして使用中
現在、リクルートカード(JCB)はメインカードとして使用しています。
普段の買い物や日常の支払いを中心に利用しており、リクルートカードの1.2%のポイント還元も活用しています。
後日CICにて照会したところしっかりと記録されています。
また、今回ETCカードも同時に申し込みをしたため、高速道路を利用する際にも使用しています。
自己破産後はクレジットカードを作ること自体が難しい時期もありましたが、現在ではリクルートカード(JCB)をメインカードとして利用できるまでになりました。
今後も支払いを遅延することなく、計画的に利用しながらクレヒスを育てていきたいと考えています。
なぜ可決したと考えられるか
リクルートカード(JCB)が可決した理由について、カード会社の審査基準は公表されていないため、正確な理由を知ることはできません。
ここでは、申し込み当時の状況やこれまでのクレヒスを振り返り、なぜ可決したのかを紹介します。
クレヒスを積み重ねていた
これまでライフカードやアメリカン・エキスプレス、メルペイなどを利用し、毎月の支払いを遅延なく続けてきました。
また、ペイディやドコモでのiPhone・Apple Watchの分割払いなども利用し、良好な支払い実績を積み重ねていました。
こうしたクレヒスが、今回の審査でプラスに評価された可能性があると考えています。
「$」マークを継続して積み重ねていた
CICを定期的に開示して確認すると、毎月の入金状況には「$」マークが継続して記録されていました。
異動情報が残っていたとしても、現在の支払いを遅延なく続けていることが信用情報に記録されていたため、総合的に評価された可能性があります。
直近のクレジットカードの可決実績
リクルートカード(JCB)へ申し込む前にも、Amazon Prime Mastercardや三井住友カード(NL)などに可決していました。
特に直近のカードで良好な利用実績を積み重ねていたことが、今回の審査に何らかのプラスの影響を与えた可能性はあると考えています。
異動情報があっても総合的に判断された可能性
申し込み当時もCICには異動情報が1件残っていました。
しかし、クレジットカードの審査は異動情報だけで決まるものではなく、現在の支払い状況やクレジットカードの利用実績など、さまざまな情報を総合的に判断していると考えられます。
今回の可決も、異動情報だけではなく、それ以外の信用情報を含めて判断された結果なのではないかと考えています。
あくまで私個人の推測
ここで紹介した内容は、あくまで私自身の実体験をもとにした推測です。
リクルートカード(JCB)の審査基準や、今回の可決理由が公表されているわけではありません。
そのため、同じように異動情報が残っている方が申し込んだ場合でも、必ず可決するとは限りません。
これまでに可決したカードとの違い
今回のリクルートカード(JCB)の可決は、これまでのクレヒスの積み重ねが大きかったのではないかと感じています。
自己破産後、最初から希望するクレジットカードを作れたわけではありません。
まずはライフカードDPから利用実績を積み重ね、その後、ライフカード(N)、ANAアメリカン・エキスプレス・、アメリカン・エキスプレス・グリーンと、少しずつクレジットカードを増やして利用実績をふやしてきました。
さらに、ペイディやiPhone・Apple Watchの分割払いなども遅延なく利用し、CICに「$」マークを積み重ねてきました。
以前の申し込みした時の属性と比べると、今回の申し込み時点ではクレジットカードの利用実績も支払い実績も大きく増えていたことが違いだと感じています。
また、CICに登録されていた異動情報についても、時間の経過とともに少しずつ減少し残り1件となっている状態でした。
つまり、自己破産直後で異動情報が多く記録されておりクレヒスがブラックな時期と比べると、今回の申し込み時には信用情報が大きく変化していました。
もちろん、これらが直接の可決理由だったとは断言できません。
しかし、私自身の経験では、時間をかけてクレヒスを育て、毎月の支払いを遅延なく続けることで、少しずつ審査結果が変化してきたと感じています。
今回のリクルートカード(JCB)の可決も、その積み重ねの一つだったのではないかと考えています。
まとめ
今回は、CICに異動情報が残っている状態でリクルートカード(JCB)へ申し込み、可決した実体験をご紹介しました。
申し込みの翌日には可決メールが届き、初期利用可能枠は20万円でした。また、ETCカードもあわせて発行することができました。
自己破産後は、すぐに希望するクレジットカードを作れたわけではありません。ライフカードやアメリカン・エキスプレス、などを利用しながら、毎月の支払いを遅延なく続け、少しずつクレヒスを育ててきました。
その結果、今回のリクルートカード(JCB)も可決することができました。
もちろん、今回の結果は私自身の実体験であり、異動情報が残っている方なら誰でも可決するというものではありません。審査基準は公表されていないため、可決した理由についても推測の域を出ません。
しかし、私自身の経験からは、異動情報が残っている場合でも、焦って申し込みを繰り返すのではなく、毎月の支払いを大切にしながらクレヒスを育て、信用情報の変化を確認していくことが重要だと感じています。
自己破産後でも、時間の経過とともに信用情報は少しずつ変化していきます。
「一度自己破産したから、もうクレジットカードは作れない」
と諦めるのではなく、現在の信用情報を確認しながら、無理のない範囲で信用回復を続けていくことが大切だと思います。
あわせて読みたい
リクルートカードに申し込んだ当時のCICの状況や、20万円の初期利用可能枠からメインカードとして利用するまでの経過については、こちらの記事で詳しく紹介しています。

コメント