リクルートカードがさらに増枠されました
以前の記事で、リクルートカードの利用可能枠が増枠されたことを紹介しました。
その後もリクルートカードを継続して利用していたところ、今回さらに利用可能枠が増枠されました。
2026年6月14日に増枠のメールが届きました。
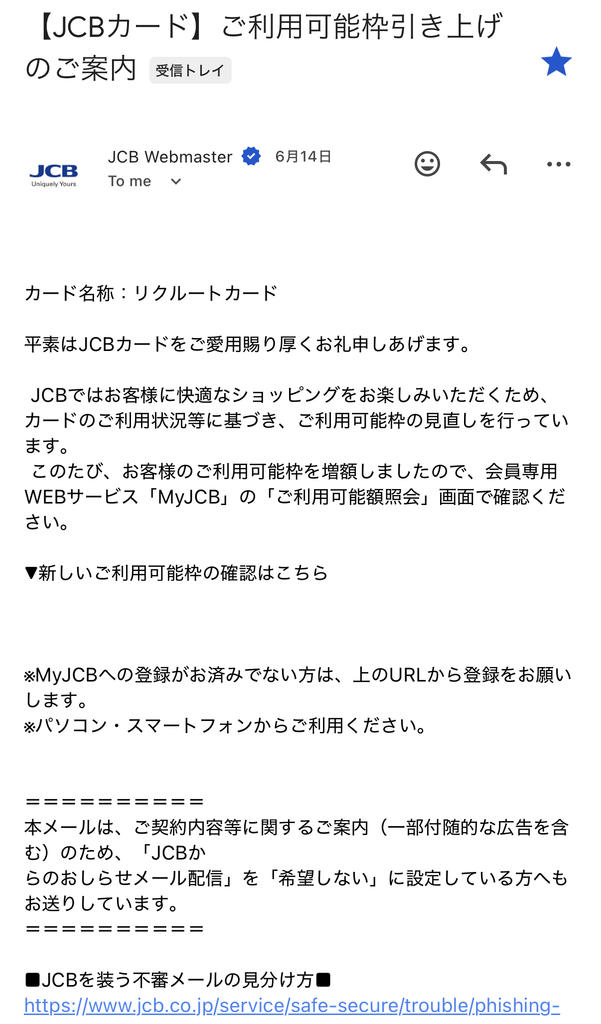
アプリで確認したところ今回の増枠では、50万円から100万円へ増額。
なんと利用可能枠が一気に2倍になりました。
しかも、前回の増枠からわずか4ヶ月です。
今回は、自己破産後のクレヒス再建を続けている私に、リクルートカードで2回目の増枠があったという実体験を紹介します。
※この記事は私個人の体験談です。増枠の審査基準や具体的な理由はカード会社から公表されていないため、増枠される条件を保証するものではありません。
今回の増枠は50万円から100万円
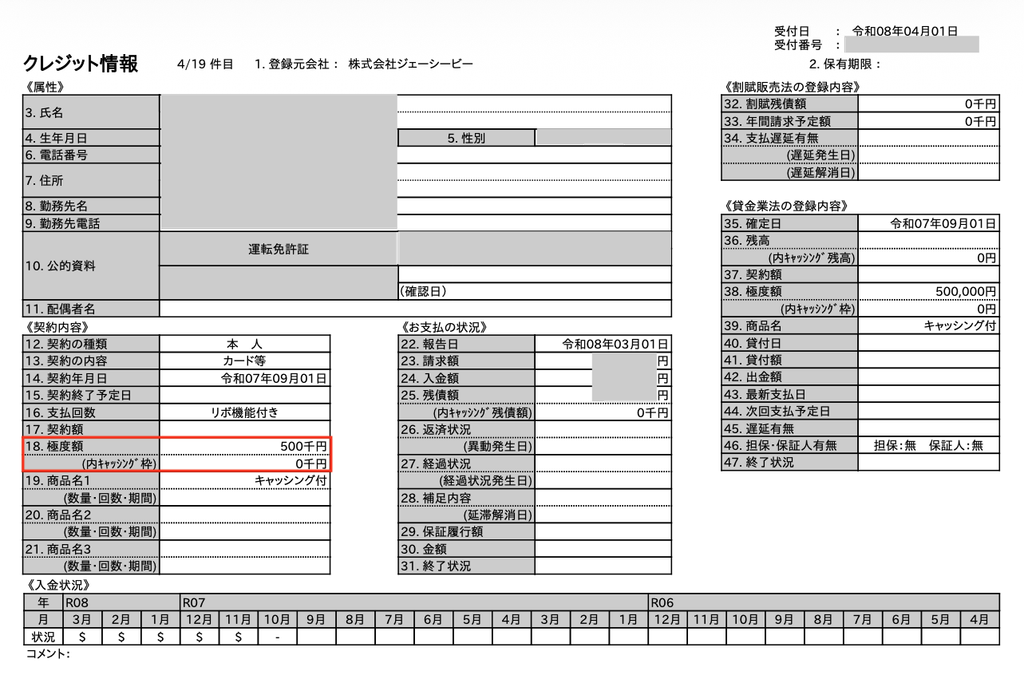
今回の利用可能枠は、以下のように変更されました。
「CIC 増枠前」
| 項目 | 内容 |
|---|---|
| 増枠前 | 50万円 |
| 増枠後 | 100万円 |
| 増額 | 50万円 |
| 増枠のタイミング | 前回から約4ヶ月 |
| 増枠回数 | 2回目 |
「CIC 増枠後」
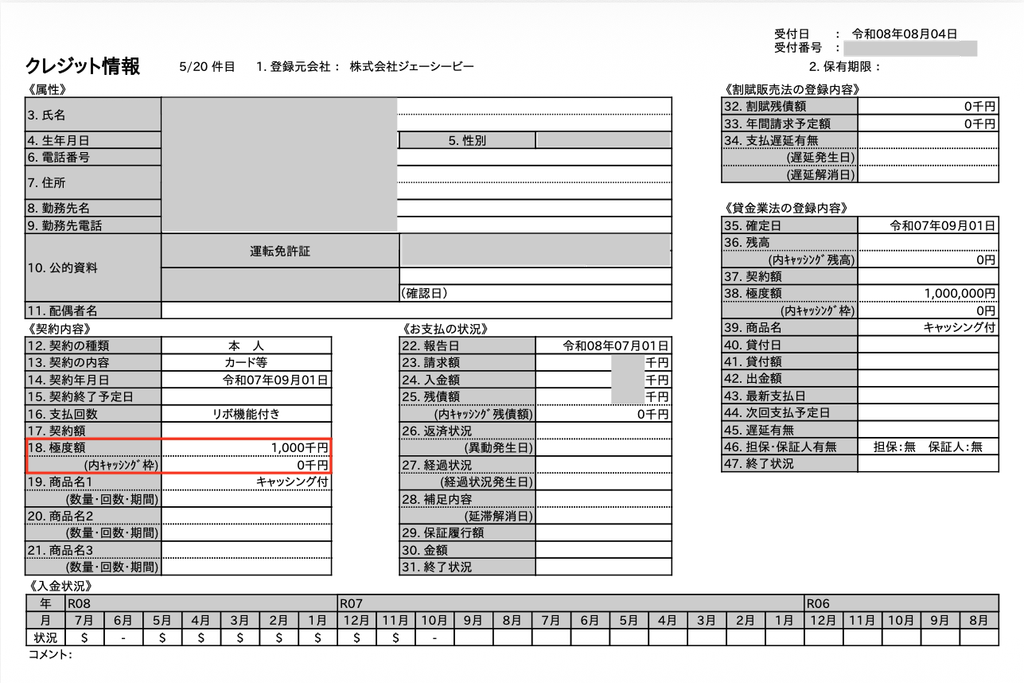
50万円から100万円なので、50万円の増額です。
利用可能枠としては、これまでの2倍になりました。
正直なところ、50万円から100万円まで増えるとは思っていなかったので、今回の増枠にはかなり驚きました。
前回の増枠からわずか4ヶ月
今回の増枠で特に注目したいのが、前回の増枠からの期間です。
前回増枠された後もリクルートカードの利用を継続していましたが、今回の増枠までは約4ヶ月しか経っていません。
つまり、
前回の増枠 → 約4ヶ月 → さらに増枠
という流れです。
しかも今回は50万円から100万円と、増枠幅もかなり大きなものでした。
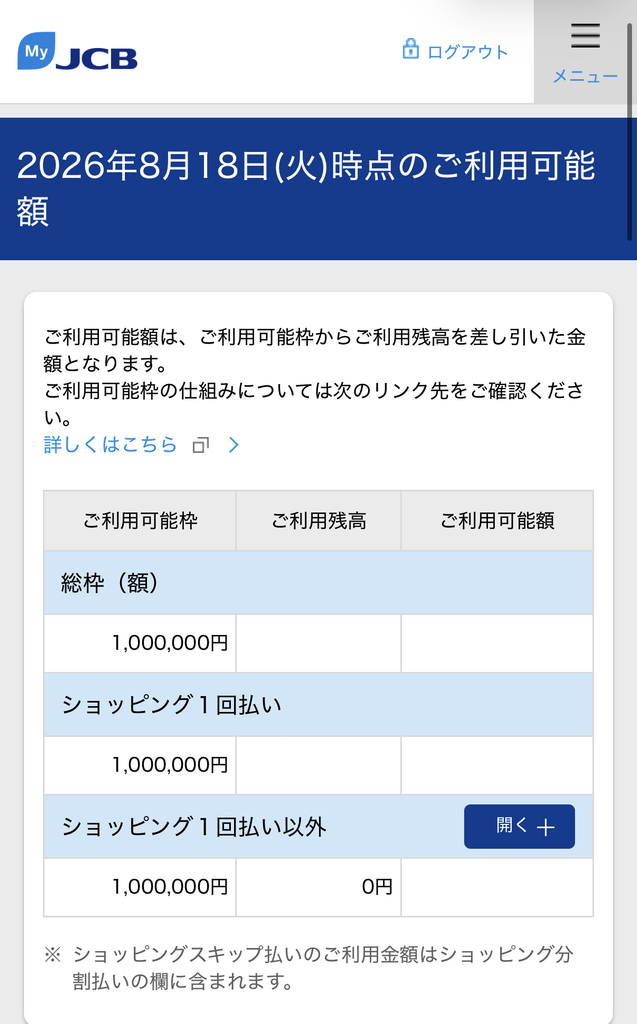
自己破産後にクレジットカードを利用している私としては、この経過は今後のクレヒス再建を考えるうえでも非常に興味深い結果だと感じています。
今回の増枠により現在保有しているカードでの最高額となります。
出張の交通費やホテル代にも利用
リクルートカードは、普段の買い物や光熱費だけではなく、仕事で時々発生する出張の交通費やホテル代の支払いにも利用していました。
出張費については、いったん自分で立て替えて、後から会社に精算してもらう形です。
そのため、出張が重なると一時的にカードの利用額が大きくなることがあります。
以前は利用可能枠に余裕がなくなることもあり、会社から出張費が精算された後に、繰り上げ返済を行って利用可能枠を回復させるという使い方をしていました。
このような利用を繰り返しながら、カードの支払い自体は遅れることなく継続していました。
今回の増枠までの利用状況
私の場合、リクルートカードはメインカードとして使っているので毎月継続して利用しています。
特に仕事で出張がある月は、交通費やホテル代などで利用額が大きくなることがあります。
一方で、会社から出張費が精算された後には繰り上げ返済を行い、カードを再び利用できる状態に戻していました。
このような利用方法を続けていた中で、前回の増枠から約4ヶ月後に、今回の50万円から100万円への増枠が行われました。
もちろん、こうした利用方法が今回の増枠に直接つながったと断定することはできません。
「支払いをきちんと続ける」ことは意識してきた
クレヒス再建を続ける中で、私が特に意識してきたのは、支払いを遅らせないことです。
カードを利用したら、決められた支払日にきちんと支払う。
出張費などで一時的に利用額が大きくなった場合でも、会社から精算された後に繰り上げ返済をする。
こうした利用を継続してきました。
ただ、私自身の利用状況を振り返ると、カードを継続的に利用し、その支払いをきちんと行ってきたという事実はあります。
この点が評価されたのではないかなと考えています。
100万円に増枠されたからといって、信用情報が完全に回復したわけではない
ここは誤解しないようにしたいところです。
今回、リクルートカードの利用可能枠が100万円まで増えました。
しかし、これだけをもって、
「信用情報が完全に回復した」「他のカードでも審査に通るようになった」「住宅ローンの審査にも問題なく通る」
ということではありません。
利用可能枠の設定や増枠の判断はカード会社によって異なります。
また、今回の増枠がどのような審査によって決まったのかも、私は知ることができません。
そのため、今回の結果はあくまでも、
「私の場合、自己破産後のクレヒス再建中にリクルートカードが50万円から100万円へ増枠された」
という一つの実例として受け止めています。
前回の増枠から短期間でさらに増枠されたことに驚いた
今回の増枠で個人的に一番驚いたのは、やはりそのスピードです。
前回の増枠から約4ヶ月。その短期間で、さらに利用可能枠が増えました。
しかも、50万円から100万円という大幅な増額です。
自己破産後のクレヒス再建については、「一度傷がついた信用情報はすぐには元に戻らない」という
事実があります。
私自身も、短時間で信用力を回復させることができるとは考えていません。
だからこそ、こうしたカードの利用状況や増枠の変化については、その都度記録しておきたいと思っています。
今後も無理のない範囲で利用していきます
今回100万円まで増枠されたからといって、100万円まで積極的に利用するつもりはありません。
これまでと同じように、必要な支払いにリクルートカードを利用し、支払いを遅らせないことを第一に考えていきます。
特に出張費については、これまでどおり必要に応じて利用し、会社から精算された後に繰り上げ返済するという使い方を続ける予定です。
今後、さらに利用可能枠に変化があった場合には、こちらのブログで改めて記録したいと思います。
まとめ
今回は、リクルートカードの利用可能枠がさらに増枠されたことについて紹介しました。
今回のポイントをまとめると、
- 前回の増枠から約4ヶ月
- 今回が2回目の増枠
- 50万円から100万円へ増額
- 利用可能枠が2倍になった
- 出張費の精算後には繰り上げ返済を行っていた
- 支払い遅延を起こさないことを意識して利用してきた
という結果になりました。
今回の増枠についても、私個人の利用実績が評価されたと断定することはできません。
自己破産後からクレジットカードを利用し、支払いを継続してきた中で実際に利用可能枠が50万円から100万円へ増えたというのは、私自身にとって大きな変化でした。
今後もクレヒス再建の過程で起きたことを、良い結果もそうでない結果も含めて、できるだけ正確に記録していきたいと思います。
あわせて読みたい
リクルートカードに申し込んだ当時のCICの状況や、20万円の初期利用可能枠からメインカードとして利用するまでの経過については、こちらの記事で詳しく紹介しています。
コメント