リクルートカードの利用枠が増枠されました
自己破産後のクレジットヒストリー再建を続けている中で、保有しているリクルートカードの利用可能枠が増枠されました。
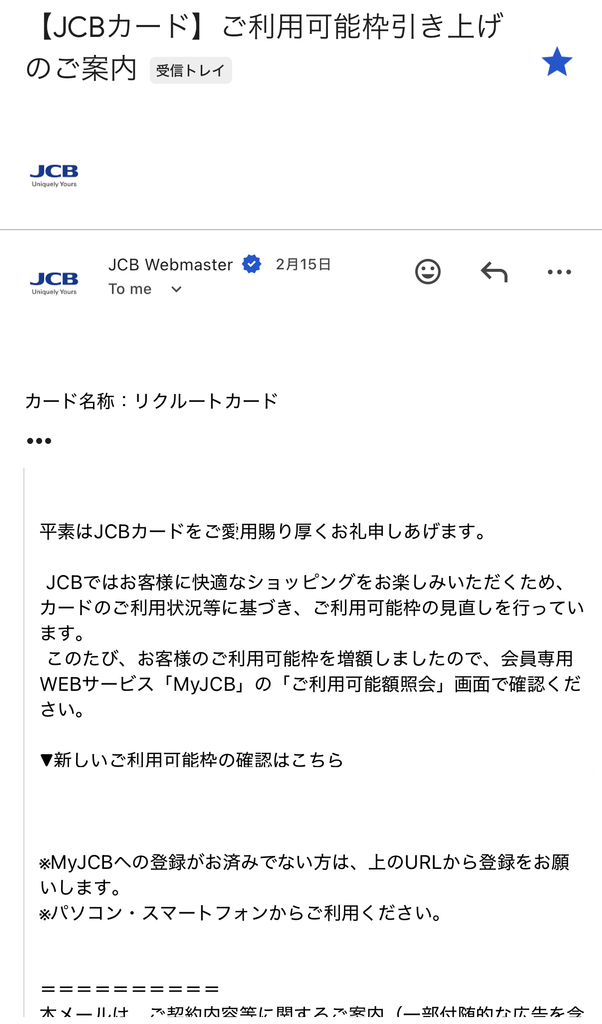
2026年2月15日に増枠メールが届きアプリで確認したところ、利用可能枠が20万円から50万円へ増額されていました。
当時は信用情報に過去の情報が残っていたため、この状態でも利用可能枠が増えることに驚きました。
この記事では、増枠前の利用状況や支払いの経過増枠時の信用情報について、私自身の実体験を紹介します。
※この記事は個人の体験談です。同じ条件であれば必ず増枠されることを保証するものではありません。
増枠前の利用可能枠は20万円
リクルートカードを利用し始めた当初の利用可能枠は20万円でした。
増枠前のCIC情報と、増枠後に確認したCIC情報も掲載します。
増枠前のCIC情報
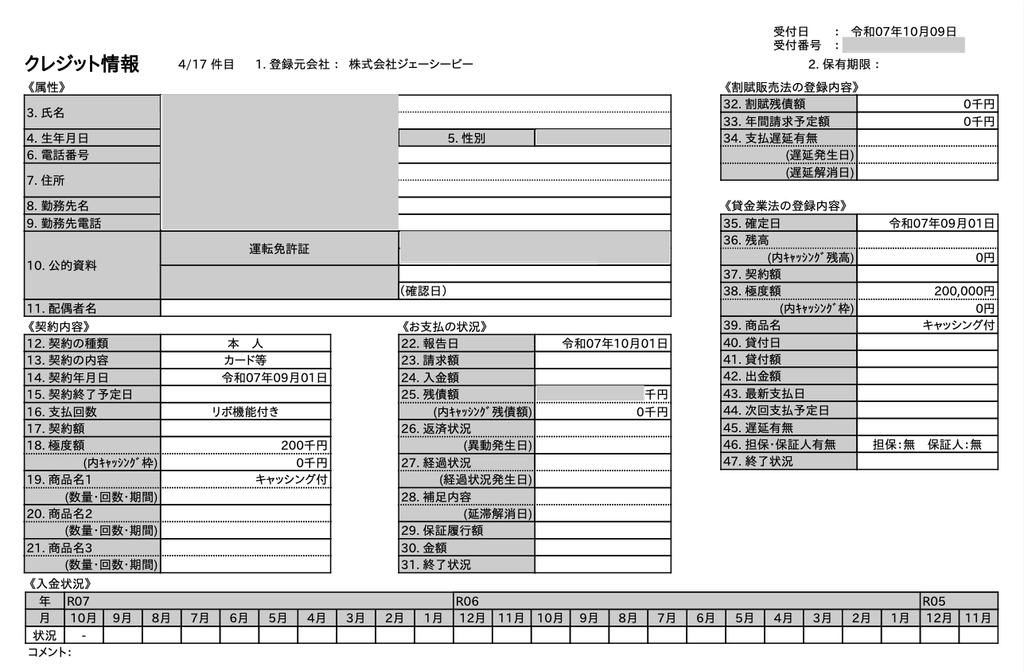
普段の買い物や各種支払いに利用し、毎月遅延なく支払いを続けていました。
その後2026年2月15日に増枠の案内が届き、利用可能枠が50万円になっていることを確認しました。
増枠前後の状況をまとめると、以下のとおりです。
| 項目 | 内容 |
|---|---|
| 増枠前 | 20万円 |
| 増枠後 | 50万円 |
| 増額 | 30万円 |
| 支払い遅延 | なし |
| 主な利用方法 | 日常の支払いなど |
増枠後のCIC情報
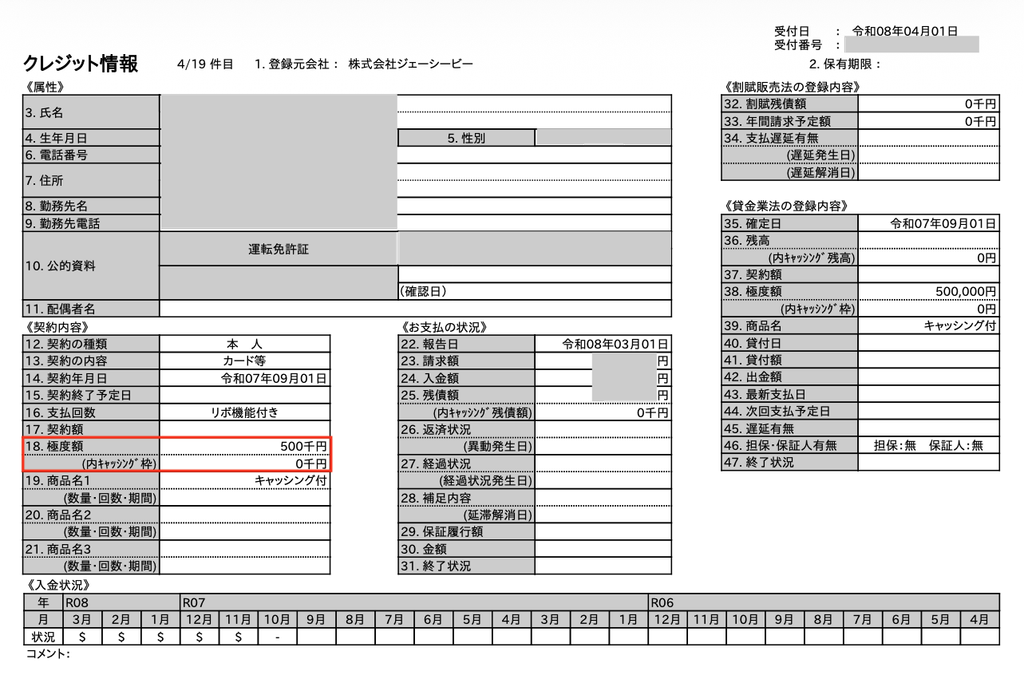
CICの情報からも、利用可能枠が20万円から50万円へ変更されたことを確認できました。
なお、今回の増枠がどのような理由で行われたのか、カード会社から具体的な説明はありません。増枠前後の利用状況や支払いの経過については、次の項目で紹介します。
増枠前は利用可能枠が足りないこともありました
リクルートカードの利用可能枠が20万円だった頃、普段の買い物や支払いでは大きな問題はありませんでした。
ただ、仕事で出張する際には、交通費やホテル代を自分のクレジットカードで立て替えることがありました。これらの費用は後日会社から精算されますが、精算されるまでの間はカードの利用残高が増えてしまいます。
そのため、出張が重なるタイミングでは、利用可能枠20万円では足りなくなることもありました。
そこで、会社から出張費が精算された後に繰り上げ返済を行い、利用可能枠を回復させていました。
こうした使い方を続けていた中で、2026年2月に利用可能枠が20万円から50万円へ増枠されました。
ただし、繰り上げ返済が増枠の直接的な理由だったかどうかは分かりません。増枠の判断基準について、カード会社から個別の説明はなかったためです。
今回の増枠によって利用可能枠に余裕ができ、出張費などを立て替える際にも以前より使いやすくなりました。
毎月の利用と支払いを継続
リクルートカードは、発行後から日常の支払いや仕事での出張費などに利用してきました。
毎月の利用額は、おおむね7万〜10万円程度です。月によって金額に差はありますが、これまで支払いを遅延することなく利用を続けてきました。
クレジットカードは、保有しているだけでなく、無理のない範囲で利用し、期日どおりに支払うことを意識しています。
今回、利用可能枠が20万円から50万円へ増枠されましたが、毎月の利用額や支払い状況が審査にどの程度影響したのかは分かりません。
あくまで私自身の経験ですが、リクルートカードを継続して利用し、遅延なく支払いを続けてきた経過を記録として残しておきます。
自己破産後という状況でも増枠された
自己破産後という状況でも増枠された
今回、リクルートカードの利用可能枠が20万円から50万円へ増枠された時点では、自己破産後の信用回復を進めている途中でした。
過去の信用情報に関する情報が残っている状況だったため、利用可能枠が増えたことには驚きました。
増枠の案内メールには、カードの利用状況などに基づいて利用可能額を見直した旨が記載されていました。
この案内から、カード会社が利用状況などを踏まえて利用可能額を見直していることは分かります。ただし、私の場合、どの項目がどの程度評価されたのかまでは分かりません。
毎月7万〜10万円程度を利用し、支払い遅延なく使い続けてきたことが、今回の増枠に影響した可能性はあります。しかし、それが直接の理由だったとは断定できません。
今回の経験から分かるのは、自己破産後の信用回復中であっても、リクルートカードの利用可能枠が増枠されるケースがあったということです。もちろん、同じような状況であっても、増枠されるとは限りません。
増枠されたからといって信用情報が完全に回復したわけではない
今回、リクルートカードの利用可能枠は20万円から50万円へ増枠されました。
しかし、利用可能枠が増えたからといって、信用情報が完全に回復したわけではありません。
クレジットカードの利用可能枠の見直しは、カード会社ごとの判断によって行われます。今回の増枠だけで、ほかのクレジットカードの審査にも通りやすくなったとは言い切れません。
また、増枠の具体的な理由も公表されていないため、今回の結果だけで信用情報がどのように評価されたのかを判断することはできません。
あくまで今回は、自己破産後の信用回復を進めている中で、リクルートカードの利用可能枠が増枠されたという一つの実体験です。
クレヒス再建では「支払い遅延を起こさないこと」を意識してきた
自己破産後にクレジットカードを利用するようになってから、私が特に意識してきたのは、支払い遅延を起こさないことです。
利用可能枠を増やすことを目的に利用額を増やすのではなく、無理のない範囲でカードを使い、毎月の支払日にきちんと支払うことを大切にしてきました。
今回、リクルートカードの利用可能枠は20万円から50万円へ増枠されましたが、これを信用回復が完了した証拠とは考えていません。
今後も増枠を急ぐことなく、支払いを確実に続けながら、少しずつ信用回復に取り組んでいきたいと思います。
今後もリクルートカードを継続利用する予定
今回の増枠によって、リクルートカードの利用可能枠は20万円から50万円になり、以前よりも余裕を持って利用できるようになりました。
ただし、利用可能枠が増えたからといって、無理に利用額を増やすつもりはありません。
今後も日常の支払いや仕事での出張費など、必要な場面でリクルートカードを活用し、支払い遅延を起こさないことを優先していきます。
これからも無理のない範囲で継続利用し、信用回復に向けた経過を記録していきたいと思います。
まとめ
今回は、自己破産後の信用回復を進めている中で、リクルートカードの利用可能枠が20万円から50万円へ増枠された体験を紹介しました。
増枠前の利用状況を振り返ると、主なポイントは以下のとおりです。
- 利用可能枠は20万円から50万円へ増額された
- 毎月の利用額はおおむね7万〜10万円程度
- 日常の支払いや出張費の立替などに利用してきた
- これまで支払い遅延はなし
今回の増枠がどのような理由で行われたのかは分かりませんが、継続的な利用や支払い実績などが影響した可能性はあります。ただし、増枠の理由を断定することはできず、同じ条件で必ず増枠されるわけでもありません。
また、利用可能枠が増えたからといって、信用情報が完全に回復したことを意味するわけではありません。
私自身、自己破産後の信用回復には時間がかかると感じています。今後も無理のない範囲でカードを利用し、支払い遅延を起こさないことを大切にしながら、信用回復の経過を記録していきたいと思います。
この記事が、自己破産後のクレジットカード利用や信用回復について情報を探している方の参考になれば幸いです。
あわせて読みたい
リクルートカードに申し込んだ当時のCICの状況や、20万円の初期利用可能枠からメインカードとして利用するまでの経過については、こちらの記事で詳しく紹介しています。
コメント