はじめに
はじめに
自己破産後、CICに異動情報が残っている状態でも、クレジットカードの審査に通過することはあるのでしょうか。
私自身、自己破産後にさまざまなクレジットカードへ申し込み、これまでに可決と否決の両方を経験してきました。
今回は、自己破産から約6年が経過し、CICに異動情報が1件残っている状態で、JCBカードSに申し込んだ結果、審査に可決した実体験を紹介します。
申し込み当時は、年収500万円台で、複数のクレジットカードや後払いサービスを遅延なく利用していました。また、JCBカードSに申し込む直前には、リクルートカード(JCB)にも可決していました。
この記事では、当時の信用情報やクレヒス、申し込みから審査結果が届くまでの流れ、利用可能枠などを詳しく紹介します。
さらに、以前JCBカードSに申し込んで否決された経験もあるため、過去の否決から今回の可決までに変化したことについても振り返ります。
JCBカードSとは?
JCBカードSは、株式会社ジェーシービー(JCB)が直接発行する年会費永年無料のクレジットカードです。
JCBが展開する「JCB ORIGINAL SERIES」に属するプロパーカードで、JCBカードWやJCBゴールド、JCBプラチナなどと同じシリーズに位置付けられています。
JCBカードSの主な特徴は、以下のとおりです。
- 年会費永年無料
- 国内外20万ヵ所以上で利用できる「JCBカードS 優待 クラブオフ」
- JCBのタッチ決済に対応
- 日常の買い物から旅行まで幅広く利用できる
特に、国内外のさまざまな施設やサービスを優待価格で利用できる「JCBカードS 優待 クラブオフ」は、大きな特徴の一つです。
私自身も、TOHOシネマズやJINSなどでの優待利用を目的に、JCBカードSへ申し込みました。
今回は、そんなJCBのプロパーカードであるJCBカードSに、CICに異動情報が残っている状態で申し込み、実際に審査に通過した体験を紹介します。
異動ありでも申し込みはできる?
CICに「異動」情報が登録されている状態でも、JCBカードSへの申し込み自体は可能です。
ただし、申し込みができることと、審査に通過できることは別です。
JCBでは、入会審査について、申し込み時に申告した内容や個人信用情報機関に登録されている情報、JCB独自の判定基準などを総合的に判断すると説明しています。
そのため、CICに異動情報が残っている場合、審査にどのような影響があるのか、また、どのような条件で可決されるのかを一概に判断することはできません。
私自身も、過去にJCBカードSへ申し込んで否決された経験があります。
しかし、その後、クレジットカードや後払いサービスの利用を続け、信用情報や利用実績に変化があった時期に再び申し込んだところ、今回は審査に通過することができました。
もちろん、今回の可決理由は分かりませんが、私の場合は異動情報が残っている状態でも、JCBカードSを発行できたことになります。
ここからは、申し込み当時のCICの状況やクレヒス、実際の審査結果について詳しく紹介します。
申し込み当時の状況
CBカードSに申し込んだ当時、CICには自己破産による異動情報が1件残っていました。
実際のCIC開示結果は、掲載している画像のとおりです。
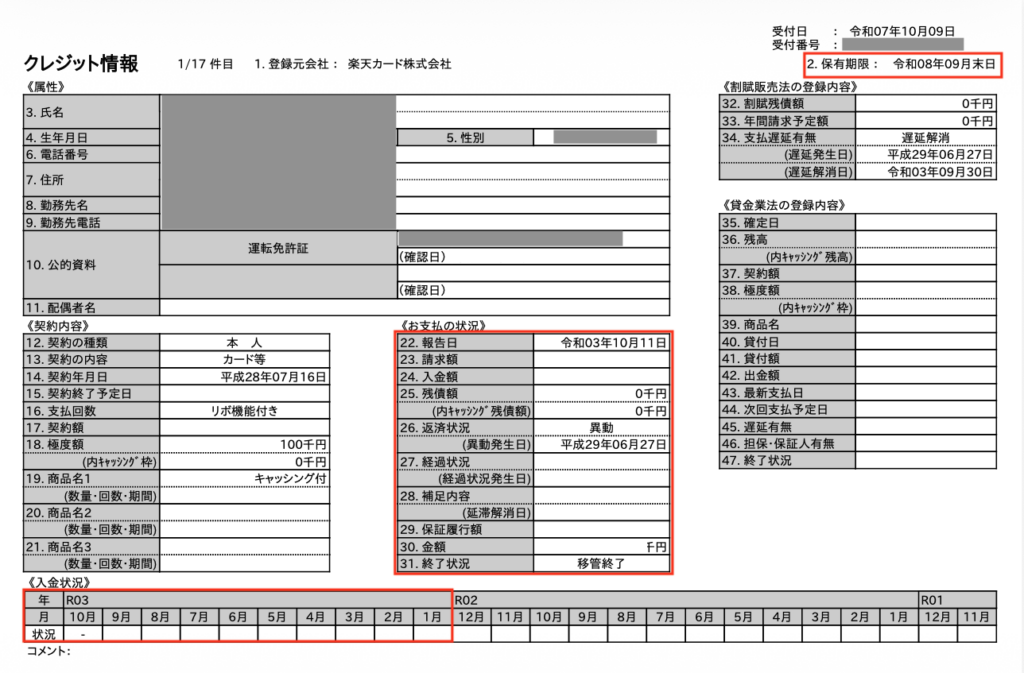
自己破産から約6年が経過していましたが、信用情報が完全に回復したわけではありませんでした。
一方で、自己破産後からクレジットカードや後払いサービスを利用し、支払いを遅延することなく、少しずつ利用実績を積み重ねていました。
申し込み当時の主な状況は、以下のとおりです。
| 項目 | 内容 |
|---|---|
| 自己破産からの経過 | 約6年 |
| CICの状況 | 異動情報1件 |
| 年収 | 500万円台 |
| 保有クレジットカード | 3枚 |
| クレヒス | 支払い遅延なし |
| ペイディ | 利用実績あり |
| メルペイスマート払い | 利用実績あり |
また、JCBカードSに申し込む直前には、リクルートカード(JCB)にも可決していました。
そのため、以前にJCBカードSへ申し込んで否決されたときと比べると、クレジットカードの利用実績や信用情報に変化がありました。
ただし、CICには依然として異動情報が残っていたため、今回の審査に通過できるかどうかは分かりませんでした。
CICの記録「リクルートカード(JCB)」
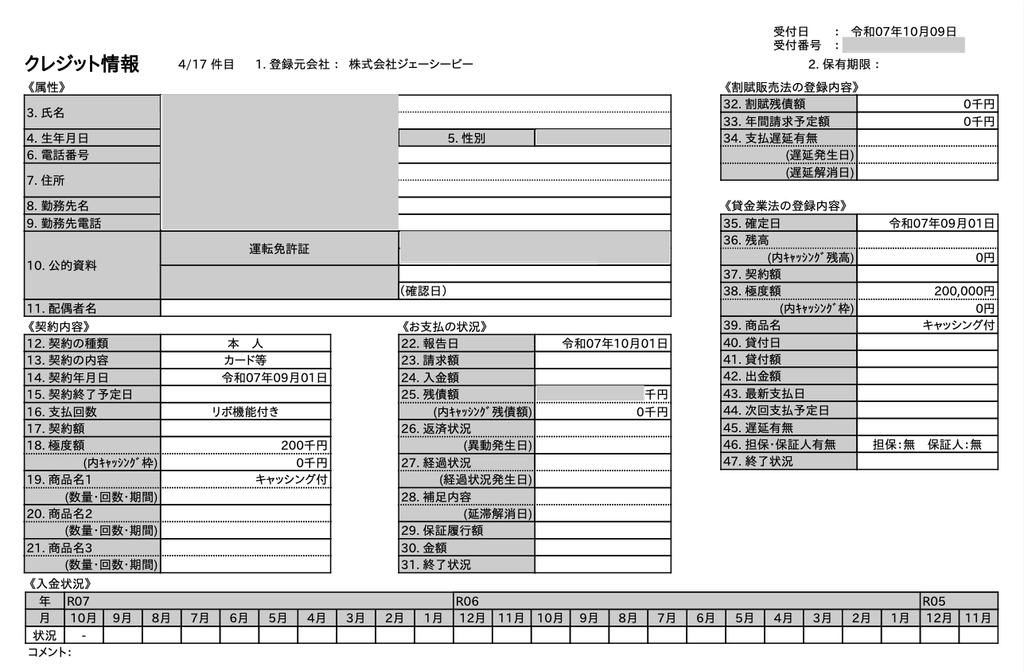
CICに異動情報が1件残っていたため、今回の申し込みでも審査に通過できるか不安がありました。
一方で、以前に申し込んだときとは異なり、今回はリクルートカード(JCB)の可決実績もあり、クレジットカードや後払いサービスの利用実績も積み重ねていました。
こうした状況で申し込んだJCBカードSの審査結果は、どうなったのでしょうか。
次に、申し込みから審査結果が届くまでの経緯を紹介します。
審査結果
CICに異動情報が残っている状態だったため、今回も審査に通過できるか不安がありました。
JCBカードSに申し込んだのは、2025年9月20日23時30分です。
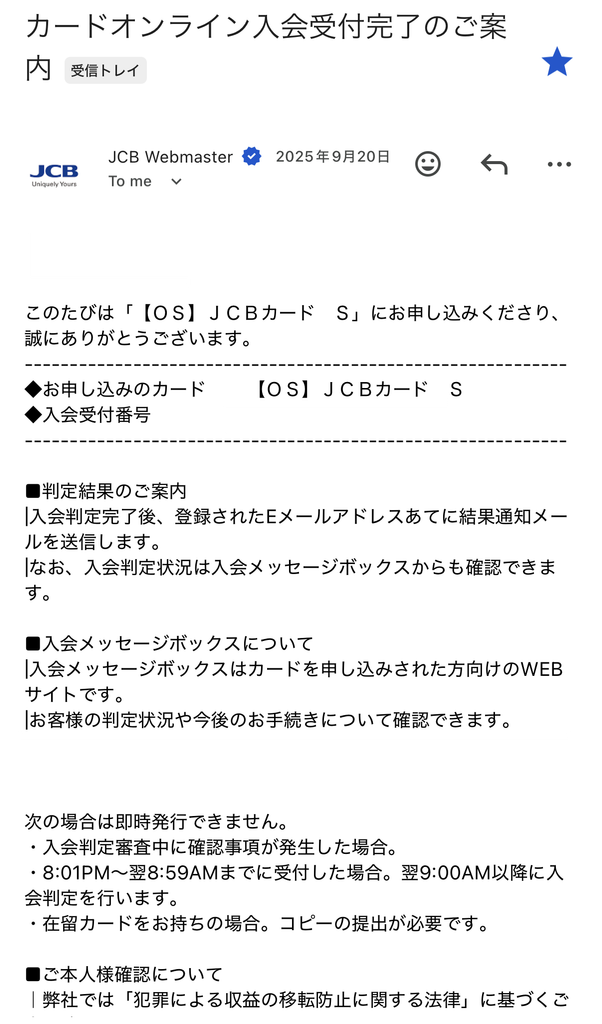
申し込みの翌日、9月21日9時11分に審査結果のメールが届きました。
結果は、審査可決でした。
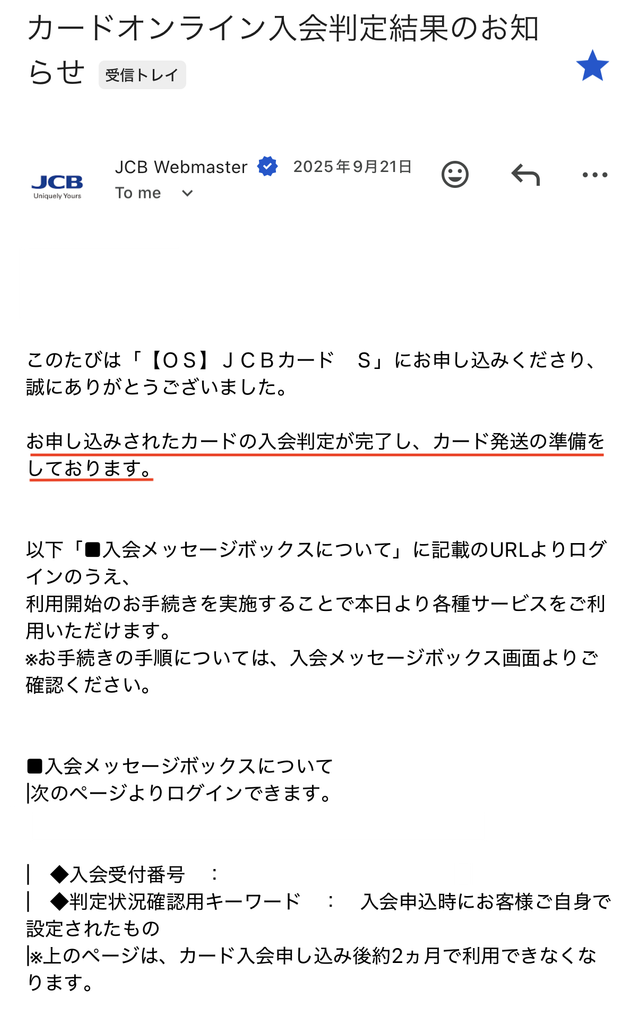
CICに異動情報が1件残っている状態で申し込んだため、正直なところ、審査に通過できるとは思っていませんでした。
しかし、実際にはJCBカードSを発行することができました。
今回の申し込みから審査結果までの流れをまとめると、以下のとおりです。
CICに異動情報が1件残っている状態
↓
2025年9月20日 23時30分に申し込み
↓
2025年9月21日 9時11分に審査結果のメールが到着
↓
JCBカードSの審査に可決
今回の申し込み時点では、すでにリクルートカード(JCB)の可決実績があり、ほかのクレジットカードや後払いサービスも遅延なく利用していました。
こうした利用実績が審査に影響した可能性は考えられますが、JCBの具体的な審査基準や今回の可決理由は公表されていないため、断定することはできません。
なお、今回の結果はあくまで私個人の実体験です。異動情報が残っていても、必ずJCBカードSの審査に通過できるというわけではありません。
異動情報が残っている状態でも、私の場合はJCBカードSの審査に可決したという一つの事例として、参考にしていただければと思います。
カード到着までの期間
可決メールから2日後に「カード発送予定日」のメールが届きました。
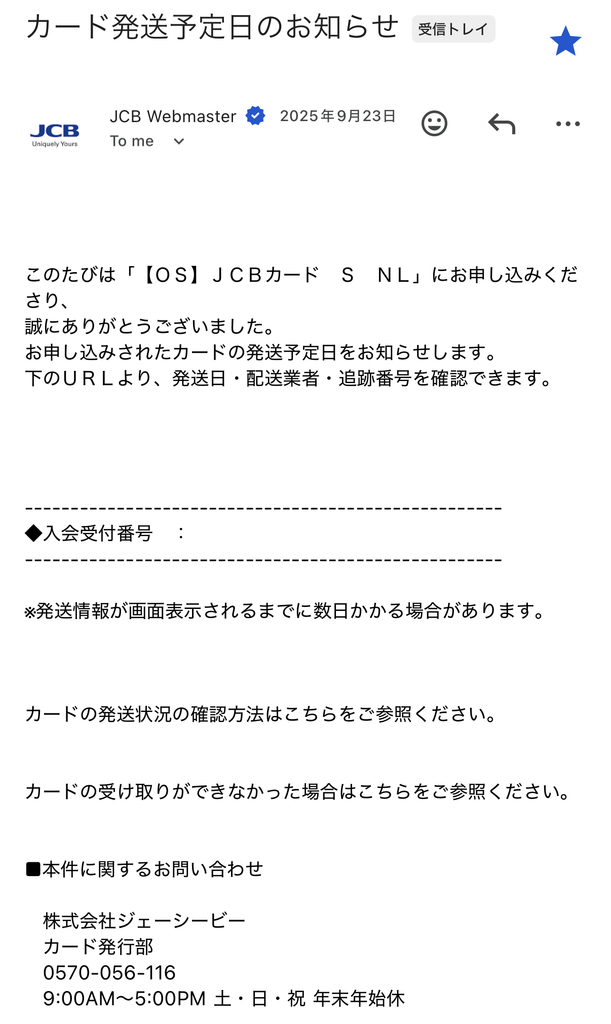
審査に可決した後、カードが手元に届くまでの流れについても紹介します。
私の場合、審査完了から2日後にカード発送予定日のメールが届き、その後、約1週間でカードを受け取ることができました。
今回の申し込みからカード到着までの流れは、以下のとおりです。
申し込み
↓
審査完了・可決
↓
カード発送予定日のメールが到着
↓
約1週間でカード到着
審査結果は翌朝に届きましたが、カードが手元に届くまでは少し時間がかかりました。
カードの到着までにかかる期間は、申し込み状況や発送状況によって異なる場合があります。
そのため、カードを利用したい時期が決まっている場合は、余裕を持って申し込むとよいでしょう。
利用可能枠(限度額)
カードが到着した後、利用可能枠を確認しました。
今回発行されたJCBカードSの利用可能枠は、20万円でした。
既に発行されているリクルートカードと共有の枠になります。
利用可能枠(限度額)
JCBカードSが到着した後、利用可能枠を確認したところ、20万円に設定されていました。
この利用可能枠は、すでに保有していたリクルートカード(JCB)と共通の枠です。
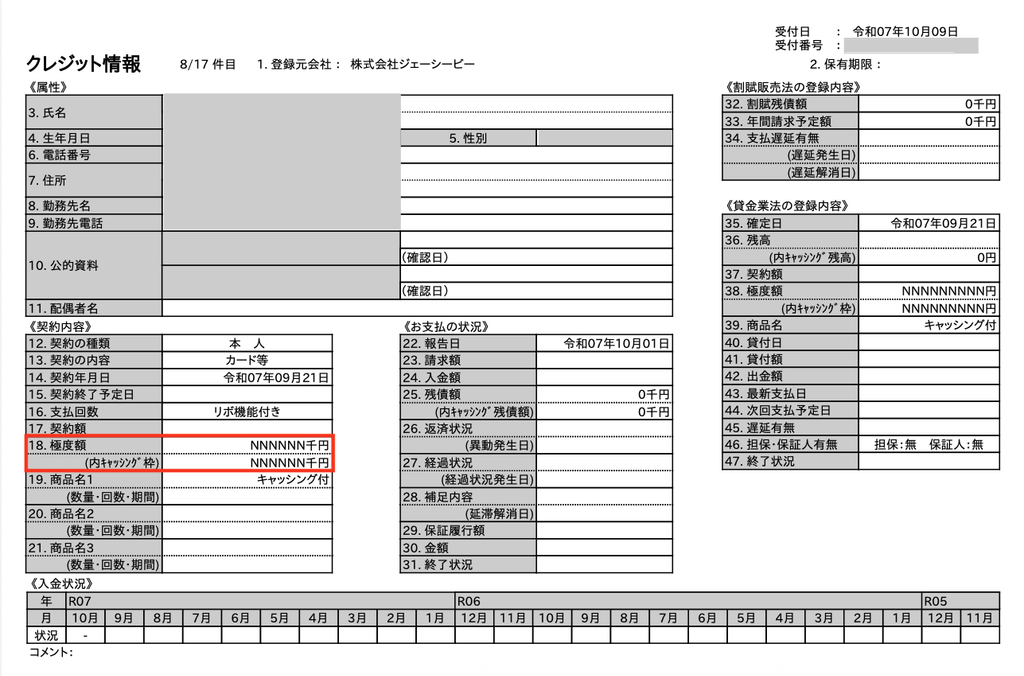
実際にCICの開示結果を確認すると、JCBカードSの「極度額」は「NNNNN」と表示されていました。
これは、JCBカードSに利用限度額が設定されていないという意味ではありません。
私の場合、JCBカードSとリクルートカード(JCB)が共通枠となっているため、CICの開示情報では、それぞれのカード単独の利用可能枠を確認できませんでした。
今回、JCBカードSに申し込んだ主な理由は、**「JCBカードS 優待 クラブオフ」**を利用したかったからです。
このサービスでは、国内外のさまざまな施設やサービスを優待価格で利用できます。
私が特に利用したいと考えていたのは、TOHOシネマズやJINSの優待です。
今後は、映画や買い物だけでなく、レジャー施設などの優待も活用していきたいと考えています。
なぜ可決したと考えられるか
今回、CICに異動情報が残っている状態でJCBカードSの審査に可決した理由について、これまでの利用実績や信用情報を振り返りながら考察してみます。
ただし、JCBの具体的な審査基準は公表されていないため、以下はあくまで私自身の推測です。
クレジットカードや後払いサービスの利用実績
自己破産後、私はライフカードDPやライフカード(N)、ANAアメリカン・エキスプレス・カード、アメリカン・エキスプレス・グリーンなどを利用し、支払いを遅延することなく返済を続けてきました。
また、ペイディではMacBook Airの24回払いを完済し、その後の再申し込みでも可決しています。
このように、複数のクレジットカードや後払いサービスを継続して利用し、支払い実績を積み重ねてきました。
リクルートカード(JCB)の可決実績
JCBカードSに申し込む直前には、リクルートカード(JCB)にも可決していました。
同じJCBブランドのカードで可決した実績があったことも、今回の申し込みにおける一つの特徴です。
ただし、リクルートカードに可決したことが、JCBカードSの審査に直接影響したかどうかは分かりません。
今回の可決について
申し込み当時、CICには異動情報が1件残っていましたが、自己破産後から継続してきた支払い実績があり、直前にはリクルートカード(JCB)にも可決していました。
こうした状況から、過去の異動情報だけでなく、申し込み時点の信用情報や利用状況なども審査で考慮された可能性があると考えています。
ただし、実際にどのような点が評価されて可決したのかは分かりません。
今回の経験は、あくまで私自身の申し込み結果であり、同じような利用実績があれば必ず審査に通過できるというものではありません。
リクルートカード(JCB)との違い
JCBカードSに申し込む前に、私はリクルートカード(JCB)にも申し込み、審査に可決しています。
どちらもJCBブランドのクレジットカードですが、カードの位置付けには違いがあります。
JCBカードSは、株式会社ジェーシービーが直接発行するプロパーカードです。
一方、リクルートカード(JCB)は、リクルートのサービスと連携した提携カードです。
今回、JCBカードSに申し込んだ時点では、すでにリクルートカード(JCB)を保有していました。
私の申し込み履歴を整理すると、以下のようになります。
CICに異動情報が残っている状態
↓
リクルートカード(JCB)に申し込み・可決
↓
JCBカードSに申し込み・可決
このように、異動情報が残っている状態で、JCBブランドの異なる2枚のカードを発行することができました。
ただし、同じJCBブランドのカードであっても、審査結果が必ず同じになるわけではありません。また、今回の2枚のカードの審査結果だけで、審査基準の違いを判断することもできません。
今回の結果は、私自身の信用情報や申し込み時点の状況における一つの実例です。
現在の利用状況
JCBカードSは、現在も時々利用しています。
メインカードではなく、主にサブカードとして保有していますが、申し込みのきっかけとなった「JCBカードS 優待 クラブオフ」も活用していきたいと考えています。
今回、JCBカードSを発行できたことは一つの経験になりましたが、カードを保有しているだけで今後の審査や利用可能枠が保証されるわけではありません。
今後も支払いを遅延しないように注意しながら、必要に応じて利用を続けていくつもりです。
まとめ
今回は、自己破産から約6年が経過し、CICに異動情報が1件残っている状態でJCBカードSに申し込み、審査に可決した実体験を紹介しました。
今回の申し込み当時の状況と結果は、以下のとおりです。
- 自己破産から約6年が経過
- CICには異動情報が1件残っていた
- 年収は500万円台
- 複数のクレジットカードや後払いサービスで利用実績があった
- 直前にリクルートカード(JCB)にも可決
- JCBカードSの審査にも可決
- 利用可能枠は20万円(リクルートカードと共通)
- 審査完了から約1週間でカードが到着
今回の経験から、CICに異動情報が残っている状態でも、私の場合はJCBカードSの審査に通過できたことが分かりました。
ただし、今回の審査に通過した理由は明らかになっておらず、異動情報が残っていても必ず可決するというわけではありません。
私自身は、自己破産後からクレジットカードや後払いサービスを利用し、支払いを遅延しないようにしながら利用実績を積み重ねてきました。
これからクレジットカードへの申し込みを検討している方は、自分の信用情報や現在の支払い状況を確認し、無理のない範囲で申し込みを検討することが大切だと思います。
この記事が、自己破産後の信用回復を目指している方にとって、一つの実体験として参考になれば幸いです。
コメント